
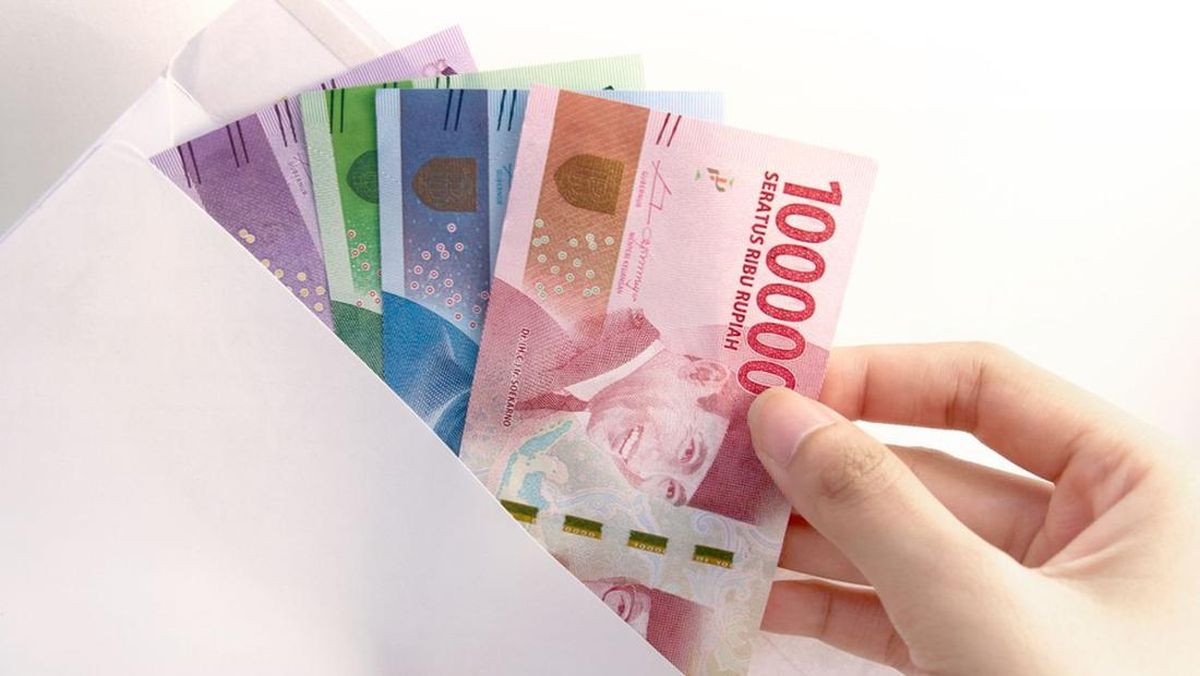
Gaji Cepat Habis? Strategi Sistematis Mengelola Keuangan Pribadi
Di era modern di mana gaya hidup semakin meningkat, banyak orang merasa bahwa gaji yang diterima setiap bulan sepertinya tidak cukup untuk memenuhi segala kebutuhan. Fenomena gaji cepat habis atau sering disebut "boncos" sebelum akhir bulan menjadi masalah umum yang dihadapi oleh banyak pekerja, terutama mereka yang baru memasuki dunia kerja atau memiliki tanggung jawab finansial yang kompleks. Masalah ini bukan hanya sekadar soal pengelolaan pribadi, tetapi juga dampak dari berbagai faktor eksternal dan pola konsumsi yang tidak terkontrol.
Pemahaman Akar Masalah
Sebelum membahas solusi, penting untuk memahami mengapa gaji seringkali cepat habis. Banyak orang jatuh dalam jebakan gaya hidup konsumtif di mana kebutuhan dan keinginan seringkali tidak dibedakan. Kemajuan teknologi dan akses mudah terhadap produk-produk modern melalui platform e-commerce membuat impulsa pembelian menjadi semakin mudah. Selain itu, kurangnya kesadaran akan pentingnya perencanaan keuangan jangka panjang menjadi faktor utama yang menyebabkan masalah ini.
Faktor lain yang sering diabaikan adalah adanya pengeluaran tak terencana seperti biaya medis mendadak, perbaikan rumah, atau kebutuhan mendesak lainnya yang tidak disiapkan sebelumnya. Tanpa adanya dana darurat, kejadian seperti ini dapat mengganggu alur keuangan bulanan bahkan membuat orang terjerut utang.
Strategi Pengelolaan Keuangan yang Efektif
Untuk mengatasi masalah gaji cepat habis, diperlukan pendekatan yang sistematis dan disiplin. Berikut adalah beberapa strategi yang dapat diterapkan dalam mengelola keuangan pribadi secara lebih baik:
1. Membuat Anggaran yang Realistis
Poin pertama dan terpenting adalah membuat anggaran bulanan yang detail dan realistis. Mulailah dengan mengidentifikasi semua pemasukan dan pengeluaran tetap setiap bulan. Setelah itu, alokasikan dana untuk setiap kategori pengeluaran dengan proporsi yang seimbang. Pastikan untuk menyisihkan sebagian kecil untuk tabungan darurat dan investasi sebelum mengalokasikan dana untuk kebutuhan konsumtif lainnya.
Metode 50/30/20 merupakan salah satu kerangka kerja yang efektif di mana 50% penghasilan dialokasikan untuk kebutuhan pokok, 30% untuk keinginan, dan 20% untuk tabungan dan pembayaran utang. Metode ini fleksible dan dapat disesuaikan dengan kondisi keuangan masing-masing individu.
2. Menerapkan Sistem Pengelolaan Uang Berbasis Aturan
Selain membuat anggaran, menerapkan sistem pengelolaan uang berbasis aturan dapat membantu mengendalikan pengeluaran. Salah satu metode yang populer adalah metode envelop system, di mana uang untuk setiap kategori pengeluaran disisihkan secara fisik atau digital dalam "amplop" terpisah. Ketika uang dalam satu amplop habis, pengeluaran untuk kategori tersebut harus dihentikan hingga periode berikutnya.
Metode lain yang dapat diterapkan adalah metode pay-yourself-first, di mana tabungan atau investasi diprioritaskan dengan langsung memindahkan sebagian penghasilan ke rekening tabungan sebelum dialokasikan untuk pengeluaran lainnya. Pendekatan ini memastikan bahwa Anda "membayar diri sendiri" terlebih dahulu sebelum menghabiskan uang untuk kebutuhan lainnya.
3. Mengontrol Impulsifitas dalam Berbelanja
Salah satu penyebab utama gaji cepat habis adalah perilaku konsumtif impulsif. Untuk mengatasi ini, diperlukan kesadaran dan disiplin dalam mengatur pola konsumsi. Beberapa strategi yang dapat diterapkan termasuk membuat daftar belanja sebelum berbelanja, menerapkan aturan 24 jam untuk pembelian besar, dan menghindari berbelanja dalam keadaan emosional.
Selain itu, penting juga untuk membedakan antara kebutuhan (needs) dan keinginan (wants). Dalam banyak kasus, banyak pengeluaran yang sebenarnya adalah keinginan yang disalahartikan sebagai kebutuhan. Dengan mengevaluasi kembali setiap pengeluaran, Anda dapat mengurangi jumlah pengeluaran yang tidak perlu dan mengalokasikan dana untuk hal-hal yang lebih bernilai.
4. Membangun Dana Darurat
Dana darurat merupakan fondasi penting dalam kestabilan keuangan pribadi. Tujuannya adalah menyediakan tabungan minimal setara dengan 3-6 bulan pengeluaran hidup untuk menangani keadaan tak terduga seperti kehilangan pekerjaan, sakit parah, atau biaya mendadak lainnya. Meskipun membangun dana darurat memerlukan waktu dan disiplin, manfaatnya jauh lebih besar dalam jangka panjang.
Untuk memulai, Anda dapat menyisihkan sebagian kecil penghasilan setiap bulan secara otomatis. Dengan demikian, Anda tidak perlu mengandalkan kesadaran untuk menabung secara rutin. Setelah dana darurat terbentuk, Anda akan memiliki rasa aman dan mengurangi risiko terjerut utang saat menghadapi keadaan darurat.
Kesimpulan
Mengelola gaji agar tidak cepat habis bukanlah sekadar soal mengurangi pengeluaran, melainkan tentang mencapai keseimbangan antara kebutuhan sekarang dan persiapan untuk masa depan. Dengan menerapkan strategi-strategi di atas secara konsisten, Anda dapat mengubah pola keuangan dari reaktif menjadi proaktif. Ingatlah bahwa keberhasilan dalam pengelolaan keuangan bergantung pada disiplin dan komitmen jangka panjang, bukan hanya semangat sesaat. Dengan waktu, Anda akan menemukan bahwa gaji yang Anda terima sebenarnya cukup untuk memenuhi kebutuhan dan mencapai tujuan finansial yang Anda inginkan.



Komentar (0)