
Penghematan yang dikejar bukan lagi dalam jumlah besar, melainkan akumulasi potongan kecil yang muncul berulang setiap hari. Dalam kondisi ketika harga barang dan jasa bergerak naik, selisih beberapa ribu rupiah per transaksi menjadi berarti bagi rumah tangga maupun pekerja dengan penghasilan tetap.
Beban Biaya Harian dan Pergeseran Perilaku Belanja
Biaya harian menjadi komponen yang paling sulit ditekan karena sifatnya rutin dan berulang. Transportasi ke tempat kerja, makan siang, kopi, hingga ongkos pengiriman barang merupakan pos-pos yang sulit dihilangkan sepenuhnya. Di sinilah dompet digital mengambil peran sebagai alat negosiasi tidak langsung terhadap harga.
Alih-alih membayar tunai tanpa insentif apa pun, sebagian konsumen kini memilih jalur pembayaran yang menawarkan potongan harga, kupon, atau pengembalian dana. Perilaku ini mendorong konsumen membandingkan kanal pembayaran sebelum bertransaksi, sesuatu yang jarang dilakukan ketika uang tunai masih mendominasi.
Perubahan lain tampak pada cara masyarakat menyimpan saldo. Sejumlah pengguna memindahkan sebagian dana ke dompet digital agar pengeluaran lebih terkendali dan terpisah dari rekening utama. Pola ini dipandang sebagai bentuk penganggaran sederhana yang mudah dijalankan tanpa memerlukan perangkat pencatatan rumit.
Fitur yang Menjadi Andalan Pengguna
Potongan Harga dan Pengembalian Dana
Program potongan harga menjadi daya tarik paling terasa. Penyedia layanan umumnya bekerja sama dengan merchant untuk memberikan harga khusus pada kategori tertentu, seperti makanan, transportasi, dan kebutuhan rumah tangga. Pengembalian dana dalam bentuk saldo juga banyak dimanfaatkan karena dapat langsung dipakai untuk transaksi berikutnya.
Meski nilainya relatif kecil, sifat berulang membuat manfaatnya terasa. Konsumen yang disiplin memanfaatkan promosi pada transaksi rutin dapat mengumpulkan penghematan yang cukup signifikan dalam satu bulan, tanpa harus mengubah pola konsumsi secara drastis.
Bebas Biaya Administrasi dan Kemudahan Transfer
Biaya administrasi yang rendah, bahkan nol, menjadi pertimbangan penting. Transfer antarbank melalui aplikasi, pembayaran tagihan listrik dan air, serta pengisian pulsa menjadi layanan yang paling sering digunakan. Dengan menghindari biaya tambahan di loket atau agen, pengguna memperoleh penghematan yang bersifat langsung.
Kemudahan ini juga dirasakan pelaku usaha kecil. Pedagang di pasar, warung makan, dan penyedia jasa dapat menerima pembayaran tanpa perlu menyediakan uang kembalian, sekaligus mencatat arus kas secara digital.
Pencatatan Pengeluaran Otomatis
Fitur riwayat transaksi dan laporan pengeluaran membantu pengguna memahami ke mana uang mengalir. Kesadaran atas pos-pos pengeluaran kerap menjadi titik awal penghematan, karena memudahkan pengguna mengidentifikasi kebiasaan belanja yang tidak perlu. Beberapa aplikasi bahkan menyediakan pengelompokan kategori dan pengingat anggaran.
Perluasan Penerimaan Pembayaran Berbasis Kode QR
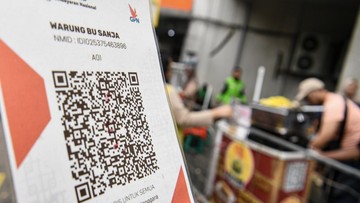
Adopsi kode QR standar nasional mempercepat penggunaan dompet digital di ruang publik. Pembayaran dapat dilakukan dari berbagai aplikasi penyedia tanpa harus berganti-ganti platform, sehingga hambatan teknis berkurang. Penerimaan di pedagang mikro menjadi kunci, karena di sanalah transaksi bernilai kecil paling sering terjadi.
Bagi konsumen, kehadiran kode QR di hampir setiap titik penjualan membuat pembayaran nontunai tidak lagi terbatas pada pusat perbelanjaan. Bagi pedagang, pencatatan transaksi menjadi lebih rapi dan risiko uang palsu berkurang.
Catatan Kritis terhadap Pola Konsumsi
Meski menawarkan penghematan, dompet digital tidak otomatis membuat pengeluaran lebih terkendali. Kemudahan bertransaksi dapat mendorong belanja impulsif, terutama ketika promosi dirancang untuk mendorong volume transaksi. Konsumen perlu membedakan antara kebutuhan yang memang menghemat biaya dan pembelian yang hanya terlihat murah karena potongan harga.
Keamanan dan Literasi Digital
Aspek keamanan tetap menjadi perhatian. Pengguna diminta menjaga kerahasiaan kode akses, tidak membagikan kode verifikasi kepada siapa pun, dan waspada terhadap modus penipuan yang mengatasnamakan penyedia layanan. Peningkatan literasi digital menjadi prasyarat agar manfaat penghematan tidak berbalik menjadi kerugian.
Selain itu, ketergantungan pada aplikasi menuntut ketersediaan jaringan dan perangkat yang memadai. Kelompok masyarakat dengan akses terbatas berisiko tertinggal dari manfaat yang dinikmati pengguna lain, sehingga pendampingan dan edukasi tetap diperlukan.
Prospek ke Depan
Dalam kondisi ekonomi yang menuntut efisiensi, dompet digital diperkirakan tetap menjadi pilihan utama untuk transaksi harian. Persaingan antarpenyedia layanan mendorong inovasi fitur dan program hemat biaya, sekaligus menuntut transparansi dalam syarat dan ketentuan promosi.
Bagi konsumen, kuncinya adalah penggunaan yang terukur: memanfaatkan potongan harga pada transaksi yang memang dibutuhkan, memantau laporan pengeluaran secara berkala, dan menjaga keamanan akun. Dengan begitu, dompet digital berfungsi sebagai alat bantu penghematan, bukan sekadar kanal pembayaran yang mempercepat belanja.



Komentar (0)