
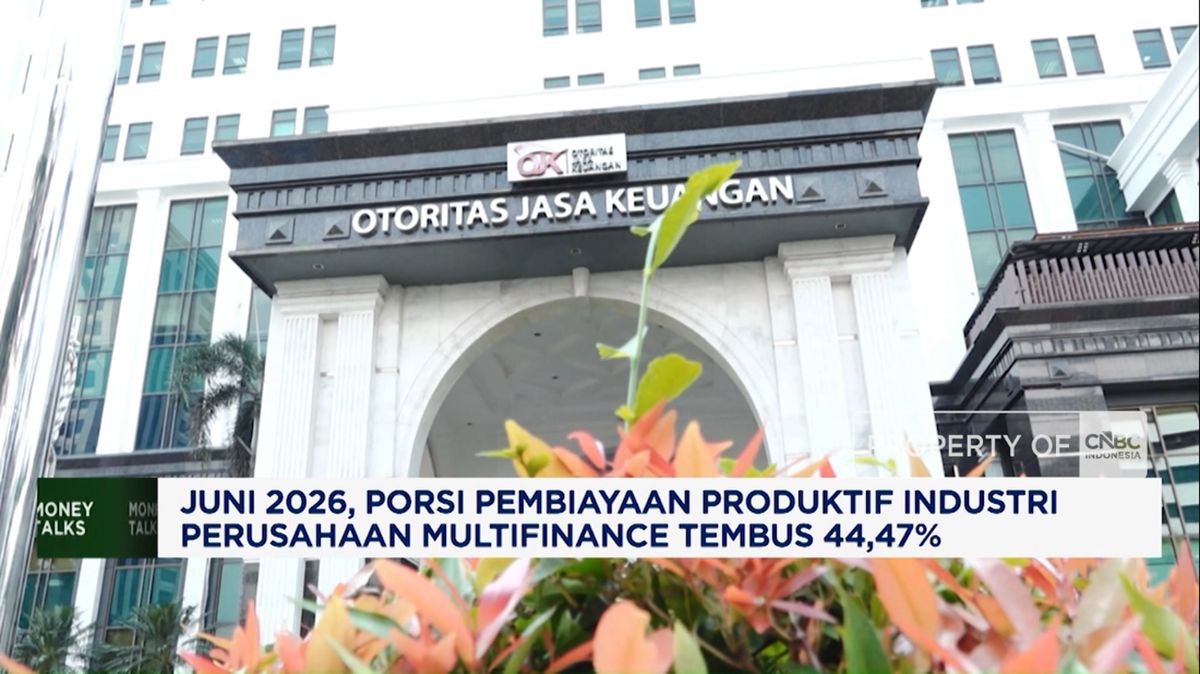
Porsi Pembiayaan Produktif Perusahaan Multifinance Tembus 44,47 Persen
Industri perusahaan pembiayaan atau multifinance mencatat pergeseran struktur pembiayaan yang signifikan. Porsi pembiayaan produktif terhadap total piutang pembiayaan industri ini mencapai 44,47 persen. Angka tersebut menunjukkan bahwa penyaluran dana untuk sektor produktif semakin dominan dibandingkan pembiayaan konsumtif yang selama ini menjadi tulang punggung industri.
Peningkatan porsi pembiayaan produktif ini menjadi indikasi bahwa perusahaan multifinance mulai mengarahkan portofolio ke sektor-sektor yang mendorong pertumbuhan ekonomi, seperti alat berat, kendaraan niaga, mesin industri, serta pembiayaan modal kerja dan investasi. Langkah ini sejalan dengan dorongan pemerintah dan regulator agar industri pembiayaan tidak hanya bergantung pada kredit sepeda motor dan mobil yang bersifat konsumtif.
Pergeseran ke Sektor Produktif
Pembiayaan produktif mencakup berbagai jenis fasilitas, antara lain pembiayaan investasi, modal kerja, multiguna, serta sewa guna usaha atau leasing untuk kebutuhan usaha. Segmen ini dinilai lebih tahan terhadap gejolak ekonomi dibandingkan pembiayaan konsumtif, karena arus kas debitur umumnya berasal dari kegiatan usaha yang berkelanjutan.
Beberapa sektor yang menyerap pembiayaan produktif terbesar meliputi pertanian, pertambangan, konstruksi, transportasi dan pergudangan, industri pengolahan, serta perdagangan. Pembiayaan untuk kendaraan niaga dan alat berat menjadi salah satu pendorong utama pertumbuhan, seiring meningkatnya aktivitas proyek infrastruktur dan kebutuhan logistik nasional.
Peningkatan porsi ini juga tidak terlepas dari strategi perusahaan multifinance yang mulai memperluas basis nasabah dari korporasi dan usaha mikro, kecil, dan menengah atau UMKM. Pembiayaan kepada UMKM dinilai memiliki potensi besar karena segmen ini menjadi penopang utama perekonomian nasional namun masih menghadapi keterbatasan akses ke perbankan.
Faktor Pendorong dan Tantangan
Sejumlah faktor mendorong kenaikan porsi pembiayaan produktif. Pertama, pertumbuhan ekonomi nasional yang stabil membuka ruang ekspansi bagi sektor riil. Kedua, kebutuhan pembiayaan investasi dan modal kerja meningkat seiring pemulihan aktivitas usaha pascapandemi. Ketiga, dukungan regulasi yang memberikan insentif bagi penyaluran pembiayaan ke sektor produktif.
Meski demikian, ekspansi ke pembiayaan produktif bukan tanpa tantangan. Risiko kredit pada segmen ini umumnya lebih kompleks karena memerlukan analisis kelayakan usaha yang lebih mendalam, pemantauan arus kas debitur, serta mitigasi risiko yang lebih ketat. Tidak semua perusahaan multifinance memiliki kapasitas analisis dan infrastruktur teknologi yang memadai untuk mengelola risiko tersebut.
Selain itu, persaingan dengan perbankan di segmen pembiayaan korporasi dan modal kerja juga menjadi tantangan tersendiri. Bank memiliki keunggulan dari sisi biaya dana yang lebih murah, sehingga perusahaan multifinance perlu menawarkan nilai tambah, seperti kecepatan proses, fleksibilitas jaminan, dan layanan yang lebih personal.
Dampak bagi Industri dan Ekonomi
Meningkatnya porsi pembiayaan produktif berdampak positif bagi keberlanjutan industri multifinance. Diversifikasi portofolio mengurangi ketergantungan pada satu segmen pasar, sehingga kinerja industri lebih stabil ketika permintaan konsumtif melemah. Selain itu, pembiayaan produktif umumnya memiliki tenor lebih panjang dan nilai pembiayaan lebih besar per debitur.
Dari sisi makroekonomi, penyaluran pembiayaan produktif berkontribusi langsung terhadap pembentukan modal, penciptaan lapangan kerja, dan peningkatan kapasitas produksi nasional. Sektor-sektor yang dibiayai dapat mempercepat pertumbuhan output dan mendorong pemerataan pembangunan di berbagai daerah.
Regulator terus mendorong industri pembiayaan untuk menjaga keseimbangan antara pertumbuhan bisnis dan pengelolaan risiko. Rasio pembiayaan produktif yang terus meningkat diharapkan diikuti dengan kualitas aset yang sehat, tercermin dari tingkat kredit macet atau non-performing financing yang terkendali.
Prospek ke Depan
Ke depan, porsi pembiayaan produktif diperkirakan terus bertambah seiring kebutuhan pembiayaan di sektor riil yang masih besar. Optimalisasi sektor hilirisasi, pengembangan energi terbarukan, dan transformasi digital usaha menjadi peluang baru bagi perusahaan multifinance untuk memperluas penyaluran ke segmen produktif.
Dukungan teknologi, khususnya analisis data dan penilaian kredit berbasis digital, menjadi kunci untuk mempercepat proses pembiayaan tanpa mengorbankan prinsip kehati-hatian. Kolaborasi dengan lembaga penjaminan dan perusahaan teknologi finansial juga membuka jalan bagi multifinance untuk menjangkau debitur produktif yang belum terlayani lembaga keuangan formal.
Dengan porsi pembiayaan produktif yang telah menembus 44,47 persen, industri multifinance menunjukkan komitmen untuk menjadi mitra strategis sektor riil. Keberhasilan menjaga tren ini akan menentukan sejauh mana industri pembiayaan berkontribusi terhadap pertumbuhan ekonomi nasional yang inklusif dan berkelanjutan.



Komentar (0)