
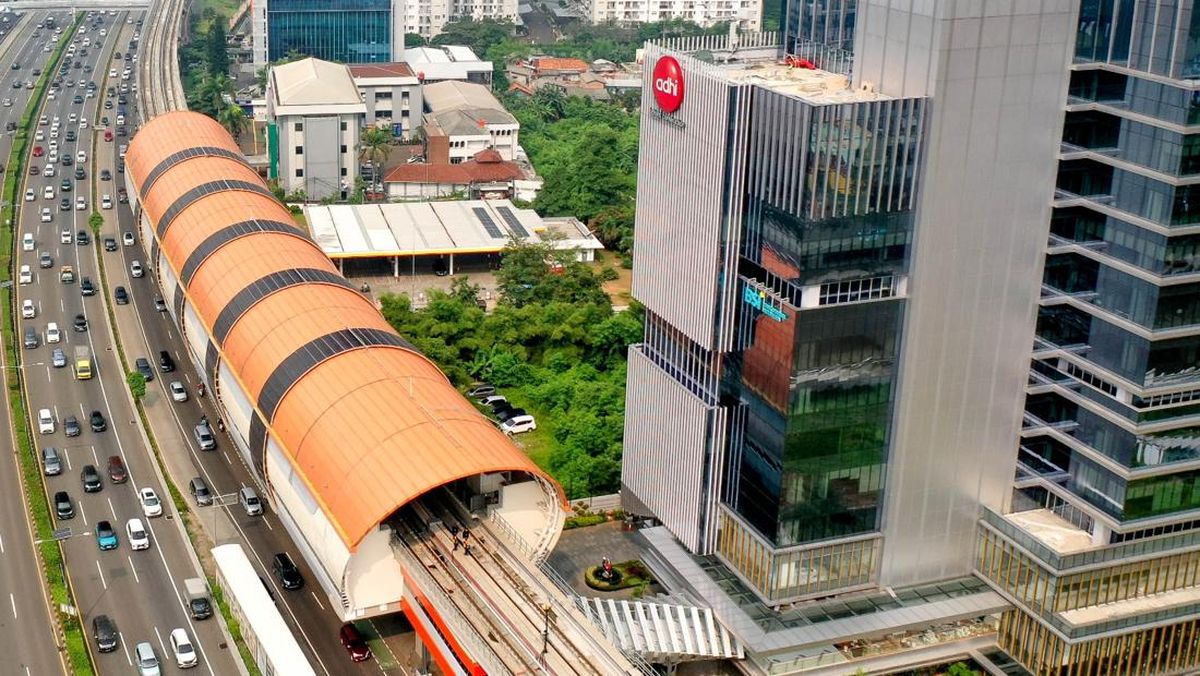
Adhi Karya Jual Jalan Tol dan Penyedia Air Bersih, Kantongi Duit Rp1,9 T
PT Adhi Karya (Persero) Tbk mengumumkan telah merampungkan serangkaian transaksi divestasi atas sebagian kepemilikan sahamnya di dua entitas anak usaha, yakni sektor jalan tol dan penyediaan air bersih. Langkah korporasi ini menghasilkan penerimaan kas yang signifikan bagi perseroan di tengah upaya memperkuat struktur permodalan dan menjaga likuiditas.
Berdasarkan keterbukaan informasi yang disampaikan kepada otoritas bursa, nilai transaksi dari pelepasan saham pada ruas jalan tol dan perusahaan pengelola air bersih tersebut mencapai sekitar Rp1,9 triliun. Angka itu berasal dari akumulasi dua transaksi berbeda yang secara akumulatif memberikan dampak material terhadap posisi keuangan perseroan.
Latar Belakang Divestasi
Langkah pelepasan aset ini merupakan bagian dari strategi perusahaan untuk mengoptimalkan portofolio usaha. Manajemen menilai bahwa divestasi pada aset yang telah beroperasi dan menghasilkan arus kas tetap merupakan opsi rasional untuk mempercepat perputaran modal. Dana yang diperoleh dapat dialihkan ke proyek-proyek baru dengan tingkat pengembalian yang lebih kompetitif maupun digunakan untuk membayar kewajiban jatuh tempo.
Dalam beberapa tahun terakhir, perseroan menghadapi tekanan pada sisi arus kas seiring tingginya belanja modal untuk proyek infrastruktur. Divestasi aset menjadi salah satu instrumen yang lazim dipilih emiten konstruksi dan infrastruktur untuk menjaga rasio utang terhadap ekuitas pada level yang terukur.
Rincian Transaksi Jalan Tol
Pada segmen jalan tol, perseroan melepaskan sebagian sahamnya di badan usaha pengelola ruas tol yang telah beroperasi. Transaksi ini melibatkan investor strategis yang menilai aset tol memiliki pendapatan berulang dan relatif stabil. Sebagai aset infrastruktur dengan masa konsesi panjang, ruas tol menawarkan profil pendapatan yang menarik bagi dana investasi infrastruktur, termasuk mereka yang mencari imbal hasil jangka panjang.
Nilai pelepasan saham pada segmen ini menjadi kontributor terbesar terhadap total penerimaan Rp1,9 triliun. Manajemen menegaskan bahwa perseroan tetap memiliki keterkaitan operasional pada ruas tol tersebut sesuai porsi kepemilikan yang tersisa. Dengan kata lain, pelepasan bersifat sebagian dan tidak menghilangkan keterlibatan perseroan dalam pengelolaan aset.
Divestasi Penyedia Air Bersih
Selain jalan tol, perseroan juga melepas kepemilikan sahamnya pada entitas penyedia air bersih. Sektor air bersih dikenal memiliki karakteristik pendapatan yang stabil karena permintaan yang bersifat dasar. Namun, ekspansi bisnis pada sektor ini menuntut investasi jaringan perpipaan dan instalasi pengolahan yang besar, sehingga tidak seluruh pemain memiliki kapasitas pendanaan yang memadai untuk mengembangkannya secara agresif.
Melalui divestasi ini, perseroan memperoleh tambahan kas yang memperkuat total penerimaan transaksi. Langkah tersebut sejalan dengan pola yang dijalankan banyak badan usaha milik negara di sektor infrastruktur, yaitu memutar aset yang telah matang untuk membiayai pengembangan aset berikutnya.
Dampak terhadap Kinerja Keuangan
Masuknya dana segar sebesar Rp1,9 triliun berpotensi memperbaiki posisi likuiditas perseroan. Dana tersebut dapat digunakan untuk membayar sebagian utang bank maupun obligasi yang jatuh tempo, menurunkan beban bunga, serta memberikan ruang fiskal bagi perseroan untuk mengikuti lelang proyek baru.
Dari sisi laba, transaksi divestasi umumnya mencatatkan keuntungan atau kerugian tergantung pada nilai buku aset yang dilepas dibandingkan harga jual. Jika harga jual melampaui nilai tercatat, perseroan berpotensi membukukan laba divestasi yang berdampak positif pada laba bersih periode berjalan. Sebaliknya, jika harga jual di bawah nilai buku, perseroan harus mengakui kerugian pelepasan.
Selain dampak langsung, divestasi juga mengubah komposisi pendapatan perseroan. Setelah pelepasan sebagian saham, kontribusi pendapatan dari segmen jalan tol dan air bersih akan menyesuaikan dengan porsi kepemilikan yang tersisa. Perubahan ini perlu dicermati investor dalam menilai proyeksi pendapatan berulang perseroan ke depan.
Respons Pasar dan Prospek
Pasar umumnya merespons positif langkah divestasi yang mampu memperkuat neraca keuangan. Dengan berkurangnya beban utang, risiko keuangan perseroan menurun dan fleksibilitas untuk mengembangkan lini bisnis lain meningkat. Perseroan disebut akan memprioritaskan pengembangan pada sektor konstruksi, properti, serta proyek infrastruktur strategis yang memiliki nilai tambah lebih tinggi.
Ke depan, keberhasilan strategi ini akan bergantung pada kemampuan manajemen mengelola modal yang diperoleh secara disiplin. Jika dana divestasi digunakan untuk proyek dengan imbal hasil memadai, nilai tambah bagi pemegang saham dapat terwujud. Namun, bila alokasi dana tidak produktif, potensi manfaat transaksi tersebut bisa berkurang.
Dengan total penerimaan sekitar Rp1,9 triliun, perseroan berada pada posisi yang relatif lebih kuat untuk menghadapi tantangan industri konstruksi dan infrastruktur yang masih dinamis. Langkah ini menegaskan arah kebijakan korporasi yang mengedepankan efisiensi portofolio aset dan penguatan struktur keuangan.



Komentar (0)