Awas! DTSEN Tak Jadi Acuan Utama, Belanja Pemerintah Jadi Taruhan
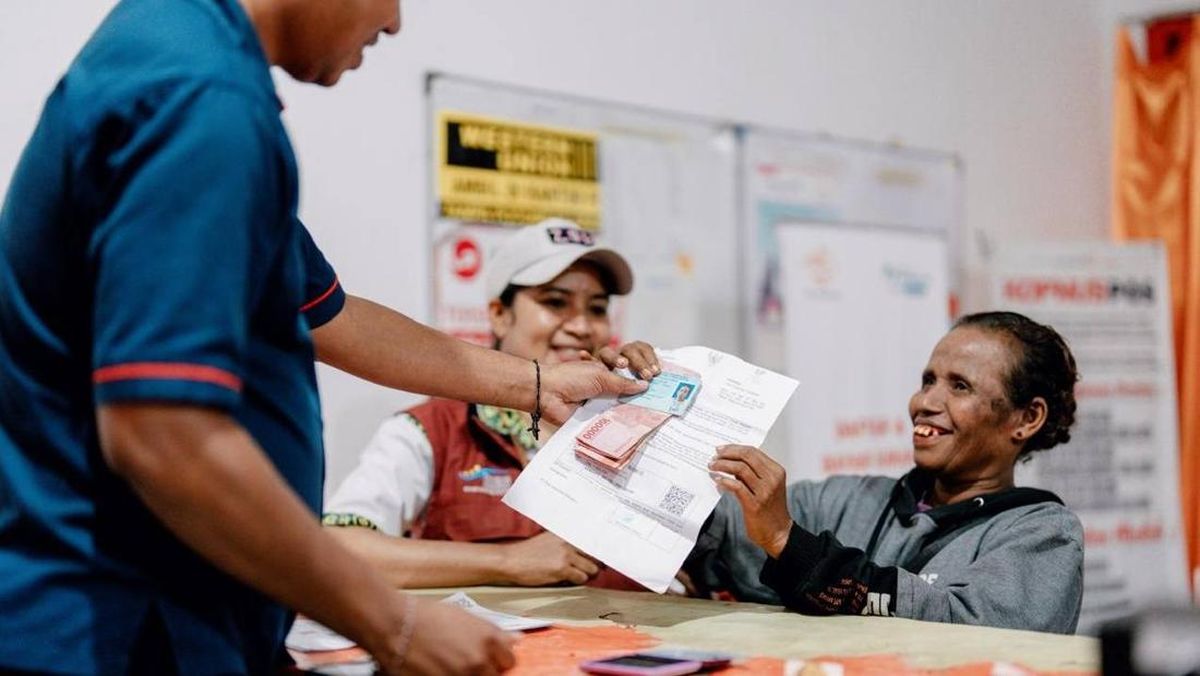
Revisi aturan yang menyingkirkan Dokumen Teknis Standar Ekonomi (DTSEN) sebagai acuan utama dalam pengelolaan belanja pemerintah menuai kekhawatiran luas. Perubahan ini berpotensi mengubah fundamental cara pemerintah mengalokasikan anggaran dan menghadirkan risiko signifikan terhadap efisiensi dan akuntabilitas fiskal.
DTSEN yang selama ini menjadi landasan teknis dalam perencanaan dan pelaksanaan anggaran ternyata tidak lagi menjadi patokan utama. Dokumen yang berisi standar teknis untuk berbagai kegiatan belanja ini digantikan oleh panduan yang lebih fleksibel namun dianggap kurang komprehensif. Langkah ini diambil dalam rangka percepatan penyerapan anggaran, namun para ahli khawatir akan dampak negatifnya jangka panjang.
Pengalihan Fokus dari Standar Teknis
Penghapusan status DTSEN sebagai acuan utama menandai pergeseran fundamental dalam pengelolaan keuangan negara. Jika sebelumnya setiap belanja harus mematuhi standar teknis yang telah ditetapkan, kini lebih mengandalkan penilaian subjektif dan kebijakan internal masing-masing kementerian atau lembaga.
Dokumen DTSEN yang telah berkembang selama bertahun-tahun mengatur berbagai aspek teknis mulai dari spesifikasi barang, standar jasa, hingga metode pelaksanaan pekerjaan. Penghapusan dominansinya dianggap akan menciptakan ruang yang terlalu luas untuk interpretasi yang beragam antar satuan kerja.
Kepala Pusat Anggaran Kementerian Keuangan mengungkapkan bahwa perubahan ini bertujuan untuk memberikan otonomi lebih kepada satuan kerja dalam mengelola anggarannya. "Kita perlu memberikan fleksibilitas agar penyerapan anggaran dapat lebih cepat dan responsif terhadap kebutuhan," ujarnya dalam rapat internal yang diperoleh sumber terpercaya.
Risiko Potensial Terhadap Efisiensi dan Akuntabilitas
Di tengah tujuan percepatan penyerapan anggaran, banyak pihak khawatir langkah ini akan menimbulkan berbagai risiko. Pertama, potensi terjadinya penurunan mutu dan efisiensi dalam pengelolaan belanja. Tanpa standar teknis yang jelas, sulit untuk menjamin bahwa setiap rupiah yang dikeluarkan memberikan hasil optimal sesuai dengan standar nasional.
Kedua, masalah akuntabilitas menjadi semakin kompleks. DTSEN yang jelas dan terukur memudahkan dalam proses evaluasi dan penilaian kinerja. Tanpa acuan yang pasti, akan sulit untuk menentukan apakah suatu kegiatan belanja telah dilaksanakan dengan tepat dan sesuai rencana.
Ketiga, potensi terjadinya penyelewengan dan praktik mark-up harga menjadi lebih besar. Tanpa standar harga yang jelas, penjual dapat dengan lebih mudah menaikkan harga di atas nilai wajar karena tidak ada parameter yang dapat digunakan sebagai pembanding.
Reaksi dari Kalangan Ahli dan Praktisi
Komisi Pemberantasan Korupsi (KPK) menyatakan keprihatinannya terhadap perubahan ini. "Kami khawatir penghapusan standar teknis yang jelas akan menciptakan celah yang dapat dimanfaatkan oleh oknum tidak bertanggung jawab dalam proses pengadaan," kata Wakil Ketua KPK dalam forum diskusi publik.
Organisasi Kementerian/Lembaga (OKL) yang menangani pengadaan barang dan jasa juga menyoroti tantangan yang akan dihadapi. "Tanpa DTSEN sebagai acuan, kami harus bekerja lebih ekstra untuk memastikan setiap pengadaan tetap berjalan transparan dan akuntabel," ujar sepejabat OKL yang meminta tidak disebutkan namanya.
Di sisi lain, ada pula pihak yang mendukung langkah ini dengan alasan bahwa kebijakan lama terlalu rigid dan tidak mampu menyesuaikan dengan perkembangan teknologi dan kebutuhan yang dinamis. "Standar teknis harus diperbarui secara berkala, bukan menjadi penghambat inovasi," kata seorang ahli kebijakan publik dari universitas ternama.
Implikasi Jangka Panjang bagi Anggaran Negara
Pengalihan fosis dari DTSEN sebagai acuan utama memiliki implikasi jangka panjang yang signifikan bagi sistem keuangan negara. Potensi terjadinya penurunan kualitas infrastruktur dan layanan publik menjadi khawatiran utama. Tanpa standar teknis yang jelas, sulit untuk menjamin kualitas pelaksanaan proyek-proyek strategis nasional.
Selain itu, dampak terhadap reformasi birokrasi juga menjadi pertanyaan. Jika sebelumnya reformasi diarahkan pada peningkatan standarisasi dan profesionalisme, kini ada kecenderungan bergerak ke arah yang sebaliknya. Ini berisiko mengikis hasil-hasil positif yang telah diraih dalam upaya modernisasi birokrasi.
Para praktisi manajemen keuangan publik menekankan perlunya keseimbangan antara fleksibilitas dan kontrol dalam pengelolaan anggaran. "Fleksibilitas tanpa kontrol adalah resep bencana. Sebaliknya, kontrol tanpa fleksibilitas menghambat inovasi dan efektivitas," komentar seorang konsultan manajemen keuangan yang berpengalaman.
Dalam situasi yang semakin kompleks ini, monitoring dan evaluasi menjadi kunci untuk memastikan perubahan kebijangan tidak mengarah pada hasil yang tidak diinginkan. Pemerintah perlu membuktikan bahwa langkah yang diambil benar-benar dapat mencapai tujuan percepatan penyerapan anggaran tanpa mengorbankan prinsip-prinsip pengelolaan keuangan yang sehat dan berintegritas.



Komentar (0)