
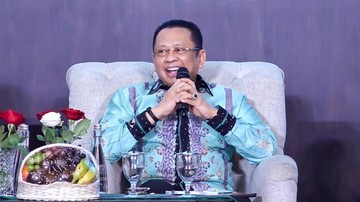
Ketua MPR RI Bambang Soesatyo mendorong perusahaan yang beroperasi di sektor pertambangan dan perkebunan untuk memiliki asuransi bencana sebagai bagian dari manajemen risiko usaha. Menurut dia, kedua sektor itu beroperasi di wilayah yang rentan terhadap bencana alam, sehingga perlindungan asuransi menjadi kebutuhan yang tidak bisa ditawar lagi.
Dorongan tersebut disampaikan Bamsoet dengan alasan bahwa Indonesia berada di kawasan rawan gempa, letusan gunung berapi, banjir, tanah longsor, hingga kekeringan. Lokasi tambang dan lahan perkebunan umumnya berada di daerah terpencil dengan paparan risiko alam yang tinggi, sementara nilai aset yang dikelola sangat besar. Tanpa proteksi asuransi, satu peristiwa bencana dapat menghapus nilai aset, menghentikan produksi, dan memicu gelombang PHK.
Risiko Alam Menyertai Seluruh Rantai Produksi
Menurut Bamsoet, risiko di sektor pertambangan dan perkebunan tidak hanya menyangkut kerusakan fisik fasilitas produksi. Bencana juga berpotensi mengganggu jalur logistik, memutus pasokan energi, merusak infrastruktur pendukung, serta menimbulkan dampak sosial bagi masyarakat di sekitar area operasi. Rantai kerugian itu membuat pemulihan usaha membutuhkan waktu panjang dan biaya besar.
Karena itu, ia menilai asuransi bencana seharusnya diposisikan sebagai instrumen wajib, bukan sekadar pilihan sukarela yang bergantung pada kesadaran masing-masing korporasi. Kewajiban itu dinilai perlu diatur dalam regulasi agar memiliki daya ikat dan dapat diawasi pelaksanaannya.
"Perusahaan tambang dan perkebunan jangan hanya berhitung soal keuntungan, tetapi juga harus menyiapkan proteksi ketika bencana terjadi. Asuransi bencana adalah bagian dari tanggung jawab perusahaan terhadap pekerja, masyarakat sekitar, dan keberlanjutan usaha," kata Bamsoet.
Beban Fiskal Negara Ikut Berkurang
Dalam pandangan Bamsoet, kewajiban asuransi bencana bagi korporasi juga membantu mengurangi beban fiskal negara. Selama ini, penanganan dampak bencana besar kerap mengandalkan anggaran pemerintah, termasuk dana cadangan penanggulangan bencana. Jika perusahaan swasta memiliki proteksi sendiri, negara dapat lebih fokus pada penanganan korban dan pemulihan kawasan terdampak.
Ia menambahkan, pemerintah daerah juga berkepentingan langsung terhadap langkah tersebut. Kerusakan akibat bencana di area tambang dan perkebunan sering kali berdampak pada perekonomian daerah, mulai dari hilangnya lapangan kerja hingga terganggunya penerimaan daerah dari sektor tersebut.
Industri Asuransi Dituntut Berbenah
Bamsoet menilai kewajiban itu harus dibarengi dengan kesiapan industri asuransi nasional. Perusahaan asuransi perlu memperkuat kapasitas penilaian risiko, menyusun produk yang sesuai dengan karakter sektor tambang dan perkebunan, serta mempercepat proses klaim di lapangan. Tanpa kesiapan itu, kewajiban asuransi berisiko menjadi formalitas administratif tanpa manfaat nyata.
Ia juga menyoroti masih rendahnya penetrasi asuransi di Indonesia dibandingkan sejumlah negara di kawasan. Menurut dia, edukasi dan literasi asuransi perlu diperluas, tidak hanya kepada masyarakat perorangan tetapi juga kepada pelaku usaha, termasuk perusahaan berskala menengah.
Selain aspek perlindungan, lanjut Bamsoet, premi asuransi bencana dapat mendorong perusahaan melakukan mitigasi. Perusahaan yang menerapkan standar keselamatan kerja dan tata kelola lingkungan yang baik berpeluang memperoleh premi lebih rendah. Dengan begitu, asuransi tidak hanya berfungsi mengganti kerugian, tetapi juga menjadi insentif bagi praktik usaha yang lebih aman.
Perlu Kajian Bersama Sebelum Dijadikan Kewajiban
Meski mendorong kewajiban itu, Bamsoet mengingatkan perlunya kajian bersama antara pemerintah, pelaku usaha, dan industri asuransi. Skema kewajiban harus mempertimbangkan skala usaha, jenis komoditas, dan tingkat risiko masing-masing wilayah. Perusahaan kecil dengan kemampuan finansial terbatas perlu diberi ruang penyesuaian agar tidak terbebani.
Ia juga menyarankan agar pemerintah menyiapkan insentif bagi perusahaan yang lebih dulu menerapkan asuransi bencana, misalnya melalui kemudahan perizinan atau keringanan tertentu. Insentif dinilai lebih efektif mendorong kepatuhan dibandingkan sanksi semata.
Menurut Bamsoet, pembahasan mengenai kewajiban asuransi bencana sebaiknya melibatkan kementerian yang menangani energi dan sumber daya mineral, pertanian, keuangan, serta otoritas pengawasan sektor jasa keuangan. Keterlibatan lintas kementerian diperlukan agar aturan yang lahir tidak tumpang tindih dengan regulasi yang sudah berlaku.
Ia berharap wacana ini menjadi bagian dari agenda pembangunan nasional yang lebih luas, yaitu penguatan ketahanan ekonomi terhadap bencana. Dengan populasi besar dan aktivitas ekonomi yang terkonsentrasi di kawasan rawan bencana, Indonesia dinilai perlu membangun budaya proteksi sejak dini, termasuk di kalangan dunia usaha.
"Jangan menunggu bencana datang baru memikirkan asuransi. Perusahaan yang siap menghadapi risiko akan lebih mampu bertahan dan menjaga keberlangsungan usaha serta kesejahteraan pekerjanya," ujar Bamsoet.



Komentar (0)