
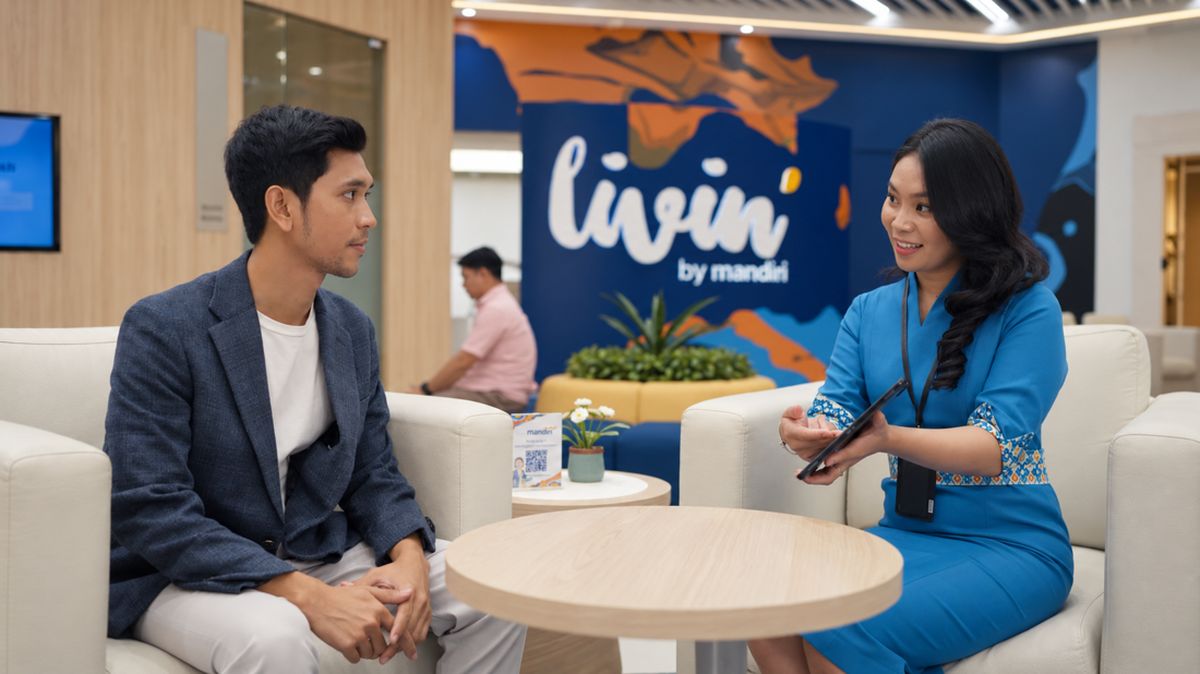
PT Bank Mandiri (Persero) Tbk atau BMRI terus memperkuat fondasi kinerjanya melalui pengembangan ekosistem digital yang terintegrasi dengan peningkatan kualitas layanan. Strategi tersebut ditempuh perseroan untuk menjaga pertumbuhan bisnis di tengah persaingan industri perbankan nasional yang semakin ketat, sekaligus merespons perubahan perilaku nasabah yang kian beralih ke kanal digital.
Sebagai bank dengan kapasitas usaha terbesar di Indonesia, Bank Mandiri menempatkan transformasi digital bukan sekadar sebagai proyek teknologi, melainkan sebagai bagian dari model bisnis. Pendekatan itu tercermin dari upaya perseroan menyatukan layanan perbankan ritel, wholesale, dan pembiayaan usaha mikro, kecil, dan menengah (UMKM) dalam satu kerangka ekosistem yang saling terhubung.
Livin' by Mandiri sebagai Tulang Punggung Layanan Ritel
Salah satu pilar utama ekosistem digital perseroan adalah super app Livin' by Mandiri. Aplikasi tersebut menjadi kanal utama bagi nasabah ritel untuk melakukan berbagai transaksi, mulai dari transfer, pembayaran tagihan, pembelian produk investasi, hingga pengajuan kredit. Fitur-fitur yang terus diperluas diarahkan agar nasabah tidak perlu berpindah platform untuk memenuhi kebutuhan finansial sehari-hari.
Pengembangan aplikasi dilakukan dengan menekankan kemudahan penggunaan, kecepatan transaksi, dan keamanan data. Perseroan memandang ketiga aspek tersebut sebagai prasyarat mutu layanan digital, terutama ketika volume transaksi nasabah meningkat dan jenis ancaman siber turut berkembang. Karena itu, investasi pada sistem keamanan dan pemantauan transaksi menjadi bagian yang tidak terpisahkan dari pengembangan produk digital.
Selain melayani kebutuhan transaksional, Livin' juga difungsikan sebagai pintu masuk bagi penawaran produk yang disesuaikan dengan profil nasabah. Pendekatan ini memungkinkan perseroan memperluas basis nasabah produktif tanpa harus mengandalkan perluasan jaringan kantor cabang secara masif.
Digitalisasi Segmen Wholesale dan UMKM
Di segmen korporasi dan komersial, Bank Mandiri mengembangkan platform layanan digital yang memungkinkan nasabah mengelola likuiditas, pembayaran, dan kebutuhan transaksi usaha secara terintegrasi. Bagi perusahaan, kecepatan dan ketepatan transaksi merupakan kebutuhan mendasar karena berkaitan langsung dengan kelancaran rantai pasok dan pengelolaan arus kas.
Adapun pada segmen UMKM, perseroan menyiapkan layanan yang dirancang agar mudah diakses oleh pelaku usaha dengan skala kecil. Digitalisasi di segmen ini dinilai penting karena jumlah pelaku usaha mikro dan kecil di Indonesia sangat besar, namun sebagian masih menghadapi keterbatasan akses terhadap layanan keuangan formal. Kehadiran kanal digital membuka peluang perluasan inklusi keuangan tanpa mengabaikan prinsip kehati-hatian dalam pemberian kredit.
Kualitas Layanan dan Kepercayaan Nasabah
Di samping pengembangan teknologi, perseroan menekankan pentingnya kualitas layanan sebagai penopang kepercayaan nasabah. Kanal digital tidak menghapus kebutuhan akan pendampingan manusia, terutama untuk produk yang kompleks atau ketika nasabah menghadapi kendala. Karena itu, integrasi antara layanan digital dan dukungan petugas di kantor cabang maupun layanan nasabah menjadi bagian dari strategi perseroan.
Peningkatan kualitas layanan juga ditempuh melalui penyederhanaan proses, percepatan waktu penyelesaian transaksi, serta penanganan keluhan nasabah secara terukur. Bagi industri perbankan, kepuasan nasabah berkaitan erat dengan loyalitas dan keberlanjutan pertumbuhan dana pihak ketiga.
Efisiensi dan Produktivitas
Transformasi digital pada akhirnya diarahkan pada perbaikan efisiensi. Digitalisasi proses bisnis memungkinkan perseroan mengurangi pekerjaan manual yang berulang, mempercepat pengambilan keputusan berbasis data, dan mengoptimalkan pemanfaatan jaringan kantor. Efisiensi ini menjadi penting untuk menjaga rasio biaya operasional terhadap pendapatan operasional tetap terkendali.
Selain itu, pemanfaatan data analitik memungkinkan perseroan memahami pola perilaku nasabah dengan lebih baik. Analisis tersebut digunakan untuk menyusun penawaran yang relevan, mengidentifikasi risiko secara lebih dini, serta menentukan prioritas pengembangan produk.
Tantangan dan Prospek ke Depan
Meski demikian, pengembangan ekosistem digital tidak lepas dari tantangan. Persaingan dengan bank digital baru, platform teknologi finansial, dan sesama bank besar menuntut perseroan terus berinovasi. Di sisi lain, aspek keamanan siber, perlindungan data pribadi nasabah, dan literasi keuangan masyarakat menjadi faktor yang menentukan keberhasilan strategi digitalisasi.
Ke depan, keberlanjutan kinerja BMRI akan bergantung pada kemampuannya menjaga keseimbangan antara pertumbuhan bisnis, kualitas aset, dan mutu layanan. Ekosistem digital yang kuat dinilai dapat menjadi pembeda di pasar, sepanjang tetap disertai tata kelola yang baik dan manajemen risiko yang memadai. Bagi perseroan, digitalisasi bukan tujuan akhir, melainkan sarana untuk memberikan layanan yang lebih cepat, tepat, dan terjangkau bagi nasabah di seluruh lapisan.



Komentar (0)