
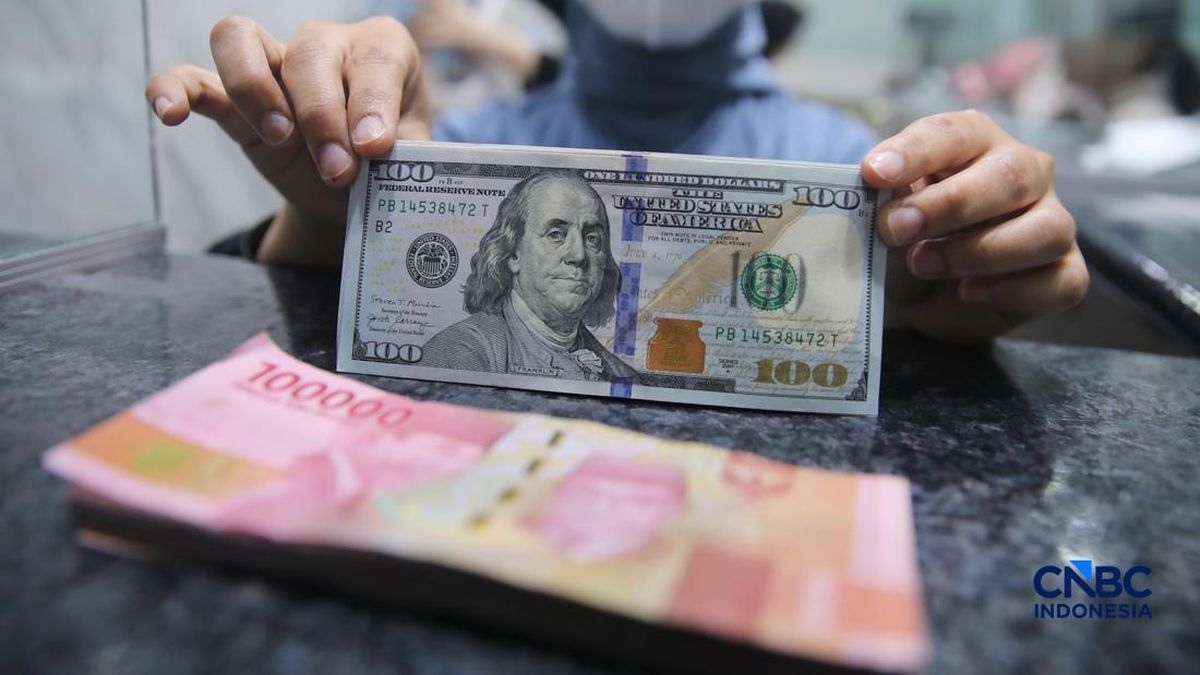
Proses peninjauan yang dilakukan lembaga indeks global MSCI terhadap status pasar Indonesia menjadi sorotan baru di kalangan pelaku pasar. Pakar mengingatkan bahwa hasil peninjauan tersebut bukan sekadar urusan teknis di bursa saham, melainkan berpotensi merembet ke pasar valuta asing dan menekan nilai tukar rupiah. Dalam skenario paling buruk, dana asing yang meninggalkan pasar keuangan domestik diperkirakan bisa mencapai US$25 miliar, sebuah angka yang cukup besar untuk mengubah arah pergerakan kurs dalam waktu singkat.
Mengapa Status MSCI Penting bagi Indonesia
MSCI adalah penyedia indeks yang menjadi acuan bagi sebagian besar manajer investasi global, termasuk pengelola dana pasif yang wajib mengikuti komposisi indeks. Ketika sebuah negara masuk dalam kategori pasar berkembang, dana-dana tersebut otomatis menempatkan sebagian portofolionya di negara itu. Sebaliknya, jika status sebuah negara diturunkan, misalnya dari pasar berkembang menjadi pasar frontier, maka dana pengikut indeks harus menyesuaikan bobot portofolio, yang secara praktis berarti menjual sebagian kepemilikan sahamnya.
Bobot Indonesia dalam indeks pasar berkembang MSCI memang relatif kecil, hanya sekitar satu persen. Namun angka itu tidak bisa dibaca secara terpisah dari total dana kelolaan yang mengikuti indeks tersebut, yang nilainya mencapai triliunan dolar Amerika Serikat. Perhitungan sederhana atas bobot dan total aset yang mengikuti indeks itulah yang melahirkan estimasi potensi aliran dana keluar hingga US$25 miliar apabila skenario terburuk terjadi.
Dana Pasif dan Efek Berantai
Yang perlu dipahami, penyesuaian bobot oleh dana pasif berlangsung secara mekanis dan serentak. Tidak ada ruang negosiasi harga. Ketika keputusan reklasifikasi diumumkan, penjualan bisa terjadi dalam jendela waktu yang sempit, sehingga tekanan jual terkonsentrasi. Efeknya bukan hanya pada harga saham, tetapi juga pada likuiditas pasar dan biaya transaksi. Pelaku pasar aktif, termasuk dana lindung nilai, umumnya bergerak lebih dahulu dengan memposisikan diri sebelum keputusan keluar, sehingga tekanan bisa terasa lebih awal.
Pemicu Utama: Free Float dan Transparansi Data
Peninjauan MSCI menyoroti sejumlah isu aksesibilitas pasar yang selama ini menjadi perhatian investor asing. Salah satu yang paling sering disorot adalah rendahnya porsi saham yang diperdagangkan secara bebas atau free float. Di Indonesia, kepemilikan saham pada sejumlah emiten besar terkonsentrasi pada sedikit pemegang saham, termasuk melalui struktur holding dan kepemilikan lintas entitas. Kondisi ini membuat bobot efektif saham Indonesia dalam indeks lebih kecil daripada kapitalisasi pasarnya, dan pada saat yang sama mempersulit investor untuk membentuk atau melikuidasi posisi dalam jumlah besar tanpa menggerakkan harga.
Isu lain adalah keterbukaan data, antara lain soal informasi kepemilikan saham, konsistensi data kapitalisasi, serta kejelasan aturan terkait papan pemantauan khusus dan mekanisme perdagangan. Bagi pengelola dana global, ketidakpastian atas data semacam ini menaikkan premi risiko. Ketika premi risiko naik, alokasi dana cenderung dikurangi, terlepas dari prospek pertumbuhan ekonomi suatu negara.
Kepemilikan Asing di Pasar Domestik
Pasar keuangan Indonesia memiliki ketergantungan yang cukup nyata pada dana asing. Di pasar saham, investor asing merupakan salah satu kelompok pemodal terbesar berdasarkan nilai transaksi harian. Di pasar surat berharga negara, porsi kepemilikan asing mencapai belasan persen dari total outstanding. Kombinasi keduanya membuat Indonesia sensitif terhadap perubahan sentimen global, terutama saat likuiditas global mengencang atau ketika terjadi penyesuaian indeks.
Jalur Transmisi ke Rupiah
Dampak terhadap rupiah bekerja melalui beberapa jalur. Pertama, penjualan aset berdenominasi rupiah oleh investor asing menciptakan permintaan terhadap valuta asing, yang secara langsung menekan kurs. Kedua, pelemahan kurs dapat memicu kekhawatiran di kalangan investor domestik, sehingga sebagian di antaranya ikut melakukan lindung nilai atau memindahkan dana ke instrumen valas, memperkuat tekanan. Ketiga, kenaikan imbal hasil surat berharga negara sebagai kompensasi risiko akan menaikkan biaya pembiayaan, baik bagi pemerintah maupun korporasi.
Jalur keempat bersifat psikologis. Keputusan reklasifikasi dibaca pasar sebagai sinyal menurunnya kualitas pasar modal, sehingga memengaruhi persepsi risiko secara lebih luas, termasuk penilaian lembaga pemeringkat dan bank investasi dalam menyusun proyeksi alokasi aset. Efek ini bisa bertahan lebih lama daripada arus dana keluar itu sendiri.
Seberapa Besar Daya Tahan
Meski demikian, dampak tersebut tidak serta-merta bersifat katastrofik. Cadangan devisa Indonesia berada pada level yang cukup memadai untuk melakukan stabilisasi, dan bank sentral memiliki instrumen seperti intervensi di pasar spot, pasar berjangka domestik, serta pembelian surat berharga negara di pasar sekunder. Selain itu, basis investor domestik di pasar surat berharga negara, termasuk perbankan dan lembaga pengelola dana, telah tumbuh dalam beberapa tahun terakhir sehingga mampu menyerap sebagian tekanan jual.
Langkah Antisipasi yang Dibutuhkan
Para pakar menilai risiko ini lebih baik dikelola melalui perbaikan struktural ketimbang sekadar komunikasi. Peningkatan free float melalui penawaran saham tambahan, penataan struktur kepemilikan yang lebih tersebar, serta penyediaan data pasar yang konsisten dan mudah diakses menjadi prasyarat agar Indonesia tetap dipertahankan dalam kategori pasar berkembang. Koordinasi antara regulator pasar modal, bank sentral, dan otoritas bursa juga dinilai krusial agar respons terhadap setiap tahapan peninjauan berjalan satu arah.
Di sisi lain, pelaku pasar disarankan tidak bereaksi berlebihan terhadap setiap kabar yang beredar selama proses peninjauan berlangsung. Keputusan akhir biasanya diumumkan dalam satu paket hasil peninjauan aksesibilitas pasar, dan sering kali berbentuk catatan perbaikan, bukan penurunan status. Namun, mengingat besarnya potensi dana keluar, kewaspadaan tetap diperlukan, terutama dalam mengelola eksposur valuta asing dan durasi portofolio obligasi.
Dengan potensi aliran dana keluar hingga US$25 miliar, persoalan ini layak ditempatkan sebagai salah satu risiko utama pasar keuangan Indonesia tahun ini. Bagi rupiah, yang menjadi pertaruhan bukan hanya angka kurs harian, melainkan kepercayaan bahwa pasar modal Indonesia mampu memenuhi standar aksesibilitas yang dituntut investor global.



Komentar (0)