
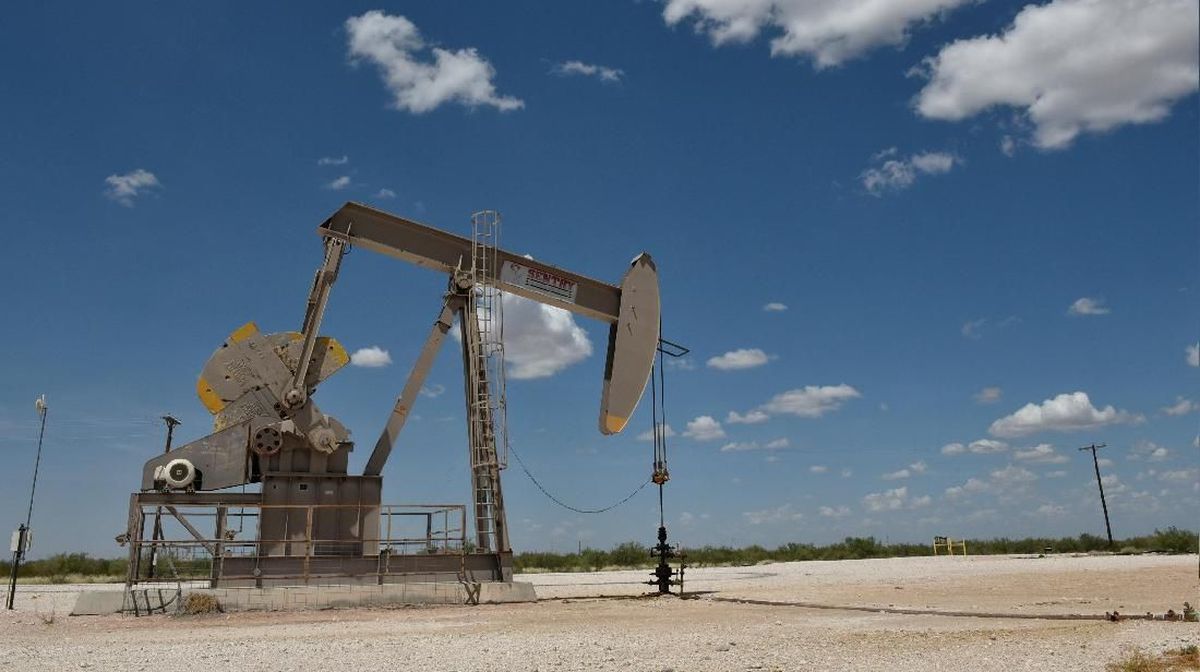
Eskalasi konflik militer antara Iran dan Israel telah menciptakan dinamika baru yang tidak biasa di pasar keuangan global. Harga minyak mentah yang melonjak akibat kekhawatiran gangguan pasokan dari kawasan Teluk Persia kini menjadi faktor dominan yang mengendalikan pergerakan imbal hasil obligasi pemerintah Amerika Serikat. Hubungan historis antara harga energi dan surat utang negara adidaya itu berbalik arah, menghadirkan tantangan tersendiri bagi investor dan pembuat kebijakan.
Lonjakan Harga Minyak Picu Tekanan Inflasi Baru
Konflik yang melibatkan Iran, Israel, dan kekuatan regional lainnya telah mendorong harga minyak Brent maupun West Texas Intermediate (WTI) ke level tertinggi dalam beberapa bulan terakhir. Pasar memperhitungkan risiko terputusnya jalur pelayaran Selat Hormuz, yang menjadi lintasan bagi sekitar seperlima pasokan minyak dunia. Setiap ancaman terhadap kelancaran arus energi dari kawasan tersebut langsung diterjemahkan pelaku pasar sebagai potensi kenaikan biaya energi global yang berkelanjutan.
Bagi pasar obligasi Amerika Serikat, kenaikan harga minyak bukan sekadar berita komoditas biasa. Minyak yang mahal berarti biaya transportasi, produksi, dan distribusi barang meningkat. Tekanan biaya ini pada gilirannya memicu kekhawatiran inflasi yang lebih persisten. Inflasi yang sulit turun memaksa Federal Reserve untuk mempertahankan suku bunga tinggi lebih lama, atau bahkan membuka peluang kenaikan lanjutan. Inilah jalur transmisi yang membuat harga minyak kini memegang kendali atas arah imbal hasil Treasury.
Imbal Hasil Treasury AS Bergantung pada Pergerakan Minyak
Dalam beberapa pekan terakhir, pergerakan imbal hasil obligasi pemerintah AS tenor 10 tahun dan 2 tahun menunjukkan korelasi yang semakin erat dengan fluktuasi harga minyak. Ketika harga minyak melonjak, imbal hasil cenderung naik karena pelaku pasar memperkirakan inflasi yang lebih tinggi dan kebijakan moneter yang lebih ketat. Sebaliknya, setiap penurunan harga minyak akibat harapan gencatan senjata atau pembukaan jalur diplomasi langsung diikuti oleh penurunan imbal hasil.
Pola ini berbeda dari periode-periode sebelumnya ketika obligasi AS sering berfungsi sebagai aset lindung nilai utama di tengah gejolak geopolitik. Kini, obligasi justru menjadi pihak yang terkena dampak dari gejolak tersebut, bukan tempat berlindung. Investor yang biasanya memburu Treasury saat ketegangan global meningkat harus menghadapi kenyataan bahwa risiko inflasi dari energi mengalahkan daya tarik keamanan obligasi.
Dilema The Fed dan Ketidakpastian Kebijakan
Federal Reserve berada dalam posisi yang semakin sulit. Di satu sisi, perlambatan ekonomi mulai terlihat pada beberapa indikator ketenagakerjaan dan konsumsi. Di sisi lain, lonjakan harga minyak dapat membalikkan tren disinflasi yang telah berlangsung selama beberapa kuartal. Pasar derivatif kini memperhitungkan probabilitas yang lebih rendah untuk pemotongan suku bunga dalam waktu dekat, dan sebagian pelaku bahkan mulai memperkirakan kemungkinan kenaikan suku bunga tambahan jika konflik berkepanjangan.
Ketidakpastian ini tercermin dalam volatilitas pasar obligasi yang meningkat tajam. Spread antara obligasi jangka pendek dan jangka panjang melebar, menandakan bahwa investor menuntut kompensasi lebih besar untuk memegang surat utang jangka panjang di tengah risiko inflasi yang belum pasti. Kurva imbal hasil yang bergerak dinamis ini menjadi indikator penting bagi seluruh kelas aset, mulai dari saham hingga mata uang.
Dampak Global dan Respons Investor
Dampak dari pergeseran kendali ini tidak hanya dirasakan di Amerika Serikat. Pasar obligasi negara berkembang juga tertekan karena investor global menarik dana dari aset berisiko dan menyesuaikan portofolio terhadap prospek suku bunga AS yang lebih tinggi. Negara-negara pengimpor minyak menghadapi tekanan ganda: biaya energi yang melonjak dan biaya pinjaman yang meningkat seiring naiknya imbal hasil acuan global.
Investor institusi mulai mengubah strategi lindung nilai mereka. Sebagian beralih ke emas, mata uang safe haven seperti franc Swiss dan yen Jepang, serta obligasi yang dilindungi inflasi (TIPS). Sementara itu, obligasi konvensional kehilangan sebagian daya tariknya sebagai instrumen pelindung nilai karena korelasinya yang berubah terhadap harga minyak.
Prospek ke Depan
Ke depan, arah pasar obligasi AS akan sangat bergantung pada dua faktor utama: perkembangan konflik Iran dan respons kebijakan The Fed. Jika ketegangan mereda dan harga minyak kembali turun, tekanan inflasi mereda dan imbal hasil Treasury berpotensi menurun, memberikan ruang bagi pemotongan suku bunga. Namun, jika konflik meluas dan mengganggu pasokan energi secara signifikan, obligasi AS akan terus berada di bawah bayang-bayang minyak, dengan konsekuensi yang luas bagi perekonomian global.
Kondisi ini menandai babak baru bagi pasar keuangan dunia, di mana geopolitik energi tidak lagi sekadar faktor pinggiran, melainkan penentu utama arah kebijakan moneter dan pergerakan aset paling aman di dunia. Pelaku pasar kini harus memantau perkembangan di Timur Tengah dengan intensitas yang sama seperti memantau data inflasi dan pertemuan The Fed.



Komentar (0)