
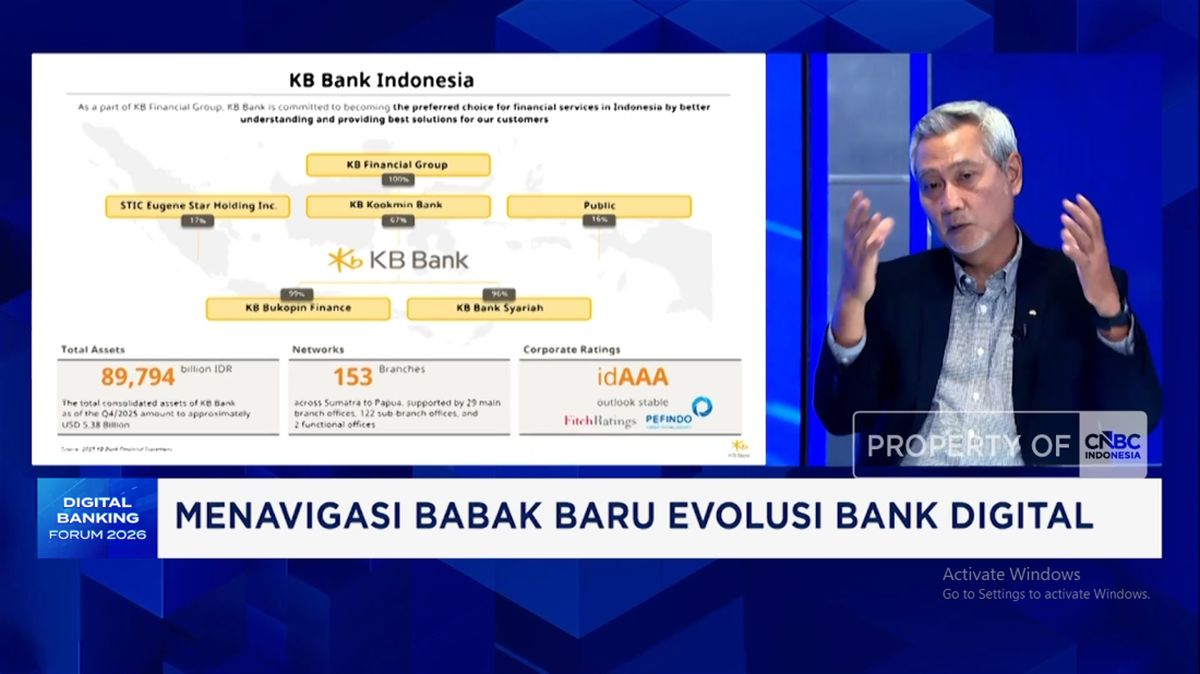
KB Bank terus mempercepat transformasi digitalnya di tengah persaingan industri perbankan nasional yang semakin ketat. Langkah ini ditempuh bukan sekadar mengikuti tren teknologi, melainkan untuk menjawab perubahan perilaku nasabah yang kini menuntut layanan cepat, mudah, dan dapat diakses kapan saja. Transformasi yang dijalankan diarahkan pada satu tujuan utama: memenuhi kebutuhan nasabah sekaligus menjaga kinerja keuangan perseroan agar tetap tumbuh berkelanjutan.
Digitalisasi Layanan sebagai Fondasi Utama
Dalam beberapa tahun terakhir, KB Bank menempatkan digitalisasi sebagai fondasi utama pengembangan bisnis. Berbagai layanan yang sebelumnya mengharuskan nasabah datang ke kantor cabang kini dialihkan ke platform digital. Mulai dari pembukaan rekening, transaksi transfer, pembayaran tagihan, hingga pengajuan kredit, semuanya dirancang agar dapat diselesaikan melalui aplikasi perbankan digital milik perseroan.
Langkah tersebut dinilai sejalan dengan kebutuhan masyarakat yang semakin terbiasa menggunakan perangkat mobile dalam aktivitas sehari-hari. Nasabah tidak lagi ingin menghabiskan waktu mengantre di kantor cabang untuk urusan yang bisa diselesaikan dalam hitungan menit melalui ponsel. Karena itu, penguatan kanal digital menjadi prioritas yang tidak bisa ditawar.
Selain mempermudah nasabah, digitalisasi juga memberikan dampak positif bagi efisiensi internal. Proses yang sebelumnya manual dan memakan waktu dapat dipangkas secara signifikan. Efisiensi ini pada akhirnya membantu perseroan menekan biaya operasional dan meningkatkan produktivitas layanan.
Menjaga Cuan di Tengah Persaingan
Transformasi tidak hanya berhenti pada aspek kemudahan layanan. KB Bank juga menjaga sisi profitabilitas atau yang dalam bahasa sehari-hari dikenal sebagai menjaga cuan. Artinya, setiap inovasi yang dikembangkan harus tetap berkontribusi pada pertumbuhan pendapatan dan kesehatan keuangan perseroan.
Strategi ini tercermin dari upaya perseroan memperluas basis nasabah, terutama dari segmen ritel dan usaha mikro, kecil, dan menengah. Segmen tersebut dinilai memiliki potensi besar karena jumlah pelakunya sangat banyak dan kebutuhan layanan keuangannya terus berkembang. Dengan platform digital, KB Bank dapat menjangkau nasabah di berbagai daerah tanpa harus membuka banyak kantor cabang baru.
Dari sisi penghimpunan dana, digitalisasi membantu perseroan menarik dana murah dari nasabah yang aktif bertransaksi melalui aplikasi. Dana murah ini penting karena dapat menekan biaya bunga dan memperkuat struktur pendanaan. Sementara dari sisi penyaluran kredit, analisis berbasis data memungkinkan perseroan menilai kelayakan calon debitur secara lebih cepat dan akurat.
Respons terhadap Perubahan Perilaku Nasabah
Perubahan perilaku nasabah menjadi salah satu pemicu utama transformasi di tubuh KB Bank. Generasi muda yang tumbuh bersama teknologi memiliki ekspektasi berbeda dibandingkan nasabah generasi sebelumnya. Mereka menginginkan pengalaman perbankan yang mulus, personal, dan terintegrasi dengan berbagai layanan lain.
Menjawab hal itu, KB Bank mengembangkan fitur-fitur yang memungkinkan nasabah mengatur keuangan secara mandiri. Mulai dari kategorisasi pengeluaran, notifikasi transaksi, hingga penawaran produk yang disesuaikan dengan profil masing-masing nasabah. Pendekatan berbasis data ini membuat layanan terasa lebih relevan dan tidak sekadar generik.
Perseroan juga memperkuat keamanan sistem agar kepercayaan nasabah tetap terjaga. Sebab, semakin besar ketergantungan pada kanal digital, semakin besar pula tuntutan terhadap perlindungan data dan transaksi. Aspek ini menjadi perhatian serius karena menyangkut reputasi dan kenyamanan nasabah.
Kolaborasi dan Ekosistem Layanan
Selain mengembangkan layanan internal, KB Bank membangun kolaborasi dengan berbagai pihak untuk memperluas ekosistem. Kerja sama dengan penyedia platform digital, merchant, hingga lembaga lain memungkinkan nasabah mengakses layanan keuangan dalam berbagai situasi. Strategi ekosistem ini membuat perbankan tidak lagi berdiri sendiri, melainkan menjadi bagian dari kehidupan sehari-hari nasabah.
Kolaborasi tersebut juga membuka peluang pendapatan baru bagi perseroan, misalnya melalui bagi hasil transaksi atau produk kemitraan. Dengan demikian, transformasi digital tidak hanya menjadi alat untuk meningkatkan layanan, tetapi juga mesin pertumbuhan bisnis yang nyata.
Tantangan dan Langkah ke Depan
Meski demikian, perjalanan transformasi tidak lepas dari tantangan. Salah satunya adalah kesenjangan literasi digital di sebagian masyarakat. KB Bank perlu memastikan bahwa layanan digital tetap inklusif dan dapat digunakan oleh berbagai lapisan nasabah, termasuk mereka yang belum terbiasa dengan teknologi.
Selain itu, persaingan dengan bank digital dan perusahaan teknologi finansial menuntut kecepatan inovasi yang tinggi. KB Bank harus mampu beradaptasi dengan cepat, tanpa mengabaikan prinsip kehati-hatian yang menjadi fondasi industri perbankan.
Ke depan, transformasi yang dijalankan KB Bank diproyeksikan terus berlanjut dengan penekanan pada personalisasi layanan, penguatan analisis data, dan perluasan ekosistem. Semua itu diarahkan pada satu sasaran yang sama, yakni memenuhi kebutuhan nasabah secara lebih baik sekaligus menjaga pertumbuhan kinerja perseroan.
Dengan strategi yang menggabungkan inovasi digital dan disiplin menjaga profitabilitas, KB Bank berupaya memastikan bahwa transformasi yang dijalankan bukan hanya sekadar perubahan tampilan, melainkan pergeseran mendasar dalam cara melayani nasabah. Pada akhirnya, keberhasilan transformasi akan diukur dari sejauh mana nasabah merasa terlayani dan sejauh mana perseroan mampu menjaga kinerjanya secara berkelanjutan.



Komentar (0)