
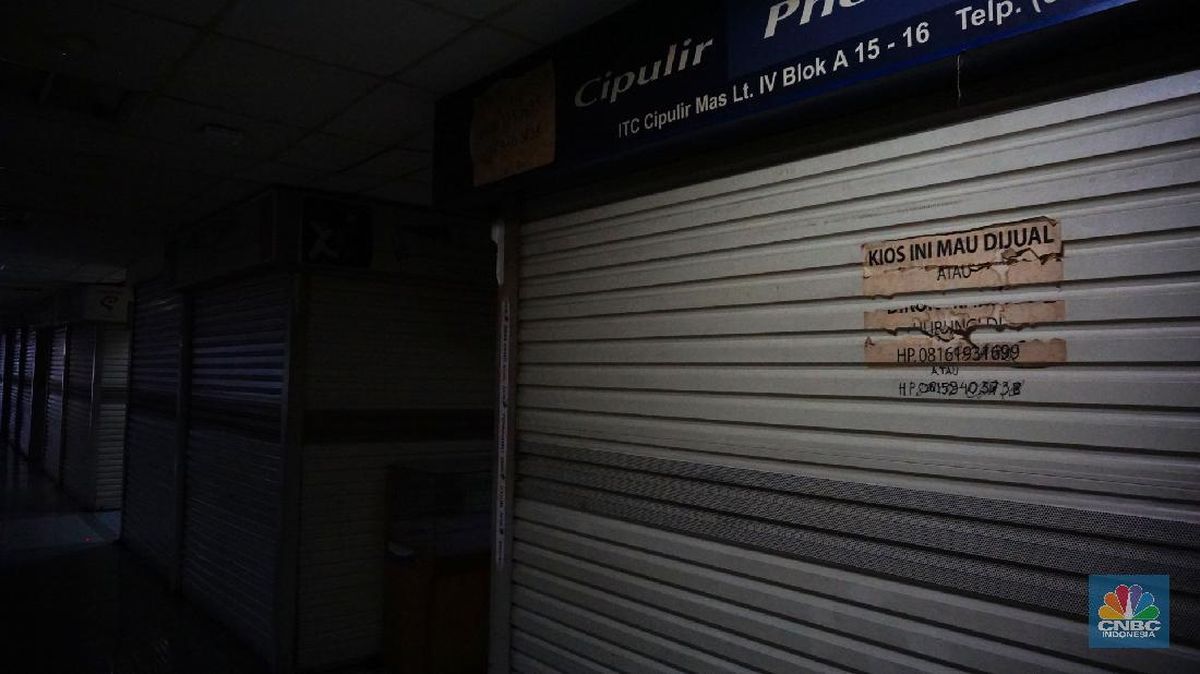
Industri perbankan Indonesia kembali mencatat penyusutan jumlah pemain. Otoritas Jasa Keuangan (OJK) melaporkan bahwa sebanyak 15 bank resmi menutup operasional atau menghentikan kegiatan usaha per September 2026. Penutupan tersebut terdiri dari bank yang dicabut izin usahanya, bank dalam likuidasi, serta bank yang menyelesaikan proses konsolidasi melalui merger dan akuisisi.
Daftar 15 Bank yang Tutup per September 2026
Berdasarkan data yang dihimpun dari pengumuman resmi otoritas dan lembaga penjamin simpanan, berikut daftar bank yang menghentikan operasionalnya hingga September 2026:
Bank Umum
1. PT Bank Perekonomian Rakyat (BPR) tidak disebutkan secara spesifik, namun beberapa bank umum yang terlibat dalam skema konsolidasi meliputi bank-bank kecil dengan modal inti di bawah ketentuan. Lima bank umum tercatat menyelesaikan proses merger ke dalam bank yang lebih besar, sehingga izin usahanya dicabut dan operasionalnya melebur ke entitas baru.
2. Bank-bank hasil konsolidasi tersebut sebelumnya beroperasi di wilayah Sumatera, Jawa, dan Sulawesi dengan skala usaha terbatas.
Bank Perekonomian Rakyat (BPR)
Sebagian besar penutupan berasal dari segmen BPR. Sepuluh BPR tercatat menutup operasional akibat dicabutnya izin usaha karena permasalahan permodalan, tata kelola, dan tingkat kesehatan yang tidak memenuhi ketentuan. BPR-BPR tersebut tersebar di berbagai daerah, termasuk Jawa Barat, Jawa Tengah, Jawa Timur, Bali, dan Nusa Tenggara.
Bank Syariah dan Unit Usaha
Selain bank konvensional dan BPR, terdapat pula bank syariah kecil serta unit usaha syariah yang menghentikan kegiatan setelah bergabung dengan bank syariah yang lebih besar melalui skema konversi dan penggabungan.
Meski demikian, daftar lengkap nama-nama bank yang tutup hingga September 2026 dapat berbeda tergantung pada pengumuman resmi masing-masing otoritas. Beberapa bank yang masuk dalam proses likuidasi masih menunggu penyelesaian hak dan kewajiban terhadap nasabah.
Penyebab Penutupan Bank
OJK dan Lembaga Penjamin Simpanan (LPS) mengidentifikasi sejumlah faktor utama yang menyebabkan penutupan bank. Pertama, ketidakmampuan bank memenuhi persyaratan modal inti minimum. Ketentuan modal inti minimum untuk bank umum ditetapkan sebesar Rp1 triliun, sementara BPR diwajibkan memiliki modal inti minimum Rp6 miliar. Bank yang tidak mampu memenuhi ketentuan tersebut harus memilih antara menyuntik modal, melakukan merger, atau menyerahkan izin usaha.
Kedua, permasalahan tata kelola dan manajemen risiko. Sejumlah bank yang ditutup tercatat memiliki rasio kredit bermasalah (non-performing loan/NPL) yang tinggi, praktik pemberian kredit tidak sehat, serta pelanggaran ketentuan prudensial. Beberapa di antaranya bahkan terlibat kasus fraud dan penyimpangan yang merugikan nasabah.
Ketiga, tekanan likuiditas. Bank-bank kecil menghadapi kesulitan menjaga likuiditas di tengah persaingan penghimpunan dana yang semakin ketat. Nasabah cenderung memindahkan dana ke bank besar yang dinilai lebih aman dan memiliki layanan digital lebih lengkap.
Keempat, percepatan konsolidasi perbankan. OJK dan Bank Indonesia mendorong penguatan struktur industri melalui merger dan akuisisi, terutama di segmen bank perekonomian rakyat. Kebijakan ini bertujuan menciptakan bank yang lebih kuat, efisien, dan mampu bersaing di era digital.
Dampak bagi Nasabah
Penutupan bank membawa dampak langsung bagi nasabah. Untuk bank yang dicabut izin usahanya, LPS menjalankan fungsi penjaminan simpanan. Nasabah yang simpanannya memenuhi syarat—maksimal Rp2 miliar per nasabah per bank—berhak mendapatkan pembayaran klaim penjaminan. Proses pembayaran dilakukan setelah LPS melakukan rekonsiliasi data simpanan dan verifikasi.
Bagi nasabah dengan simpanan di atas batas penjaminan, penyelesaian dilakukan melalui mekanisme likuidasi. Aset bank dijual untuk membayar kewajiban kepada nasabah dan kreditur sesuai urutan prioritas yang diatur dalam peraturan perundang-undangan. Proses ini umumnya membutuhkan waktu lebih lama dan hasilnya bergantung pada nilai aset yang tersisa.
Nasabah juga perlu memperhatikan bahwa penutupan bank tidak menghapus kewajiban debitur. Kredit yang masih berjalan tetap wajib dibayar, baik kepada bank yang mengambil alih portofolio maupun kepada tim likuidasi. Debitur disarankan segera menghubungi pihak yang berwenang untuk mengetahui mekanisme pembayaran cicilan.
Respons Otoritas dan Arah Industri
OJK menegaskan bahwa penutupan dan konsolidasi bank merupakan bagian dari upaya menjaga stabilitas sistem keuangan. Jumlah bank yang menyusut dinilai tidak serta-merta mencerminkan melemahnya industri, melainkan penguatan kualitas melalui bank yang lebih sehat dan berdaya saing.
LPS mencatat tingkat kesehatan bank yang ditutup umumnya sudah menurun dalam beberapa tahun terakhir. Pengawasan intensif terhadap bank dengan indikator kesehatan memburuk terus dilakukan, termasuk penetapan status pengawasan khusus sebelum pengambilan keputusan penutupan.
Ke depan, konsolidasi diperkirakan berlanjut. Bank-bank kecil yang tidak mampu memenuhi ketentuan modal dan tata kelola diprediksi akan terus terdorong untuk bergabung dengan entitas yang lebih besar. Di sisi lain, bank besar dituntut memperkuat permodalan, digitalisasi layanan, dan manajemen risiko untuk menghadapi persaingan yang semakin ketat.
Masyarakat diimbau memantau pengumuman resmi OJK dan LPS terkait status bank, memastikan simpanan berada di bank yang terdaftar dan dijamin, serta memahami batas penjaminan simpanan. Informasi yang akurat menjadi kunci agar nasabah tidak dirugikan oleh kabar yang tidak dapat dipertanggungjawabkan.



Komentar (0)