
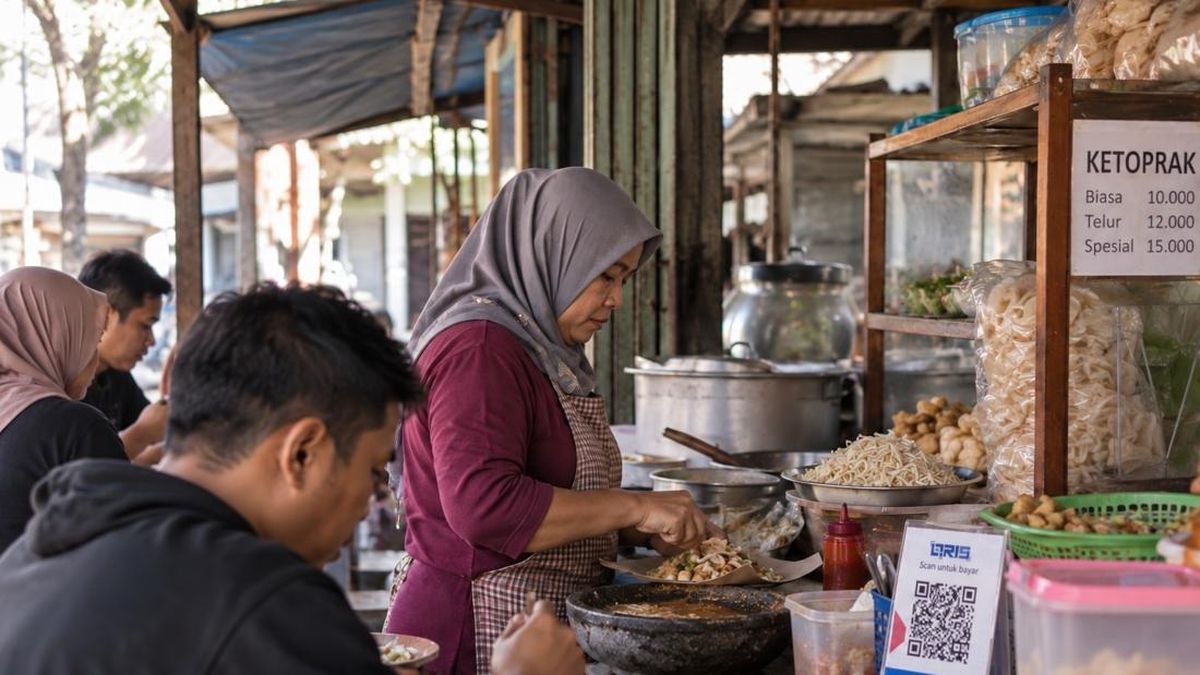
Kredit Usaha Rakyat (KUR) yang disalurkan melalui BRI menjadi salah satu instrumen pembiayaan yang paling banyak dimanfaatkan pelaku usaha mikro, kecil, dan menengah di Indonesia. Bagi sebagian keluarga pengusaha, fasilitas ini bukan sekadar pinjaman modal kerja, melainkan penghubung antara usaha yang dirintis generasi orang tua dan keberlanjutan bisnis di tangan anak-anak mereka. Skema kredit bersubsidi pemerintah itu memungkinkan sebuah warung, bengkel, konveksi, atau usaha kuliner bertahan melewati satu generasi ke generasi berikutnya tanpa kehilangan akses permodalan.
Skema KUR dan Besaran Plafon yang Tersedia
KUR merupakan program pemerintah yang disalurkan bank pelaksana, termasuk BRI, dengan sebagian beban bunga ditanggung negara. Bunga yang dibebankan kepada debitur ditetapkan pemerintah sebesar 6 persen efektif per tahun untuk skema reguler. Program ini terbagi dalam beberapa tingkatan yang disesuaikan dengan skala usaha dan kebutuhan modal.
KUR Super Mikro dan KUR Mikro
KUR Super Mikro ditujukan bagi pelaku usaha ultra-mikro dengan plafon hingga Rp10 juta dan tidak mensyaratkan agunan tambahan. Adapun KUR Mikro menyediakan plafon hingga Rp50 juta per debitur dengan agunan pokok berupa usaha yang dibiayai, sehingga pelaku usaha kecil yang belum memiliki sertifikat aset tetap dapat mengaksesnya. Kedua skema ini menjadi pintu masuk paling umum bagi pedagang pasar, pemilik warung, hingga pengrajin rumahan.
KUR Kecil dan KUR Penempatan Pekerja Migran
Untuk usaha yang sudah berkembang, KUR Kecil menawarkan plafon di atas Rp50 juta hingga Rp500 juta dengan jangka waktu yang lebih panjang dan umumnya memerlukan agunan tambahan. BRI juga menyalurkan KUR Penempatan Pekerja Migran Indonesia yang membantu pembiayaan keberangkatan dan penempatan kerja di luar negeri. Keberagaman skema itu memungkinkan satu keluarga mengakses jenis kredit yang berbeda sesuai tahap usaha masing-masing anggota.
Estafet Usaha dari Generasi Pertama ke Generasi Berikutnya
Pola yang banyak dijumpai di lapangan adalah usaha keluarga yang bertahan karena modalnya terus berputar. Generasi pertama biasanya merintis dengan modal seadanya dan memanfaatkan KUR Mikro untuk menambah stok barang atau membeli peralatan produksi. Ketika usaha mulai stabil, generasi kedua masuk dengan pendekatan berbeda: menata pembukuan, memperluas pemasaran melalui kanal digital, dan mengajukan plafon yang lebih besar untuk membuka cabang atau meningkatkan kapasitas produksi.
Perpindahan tongkat estafet itu tidak selalu mulus. Sejumlah usaha keluarga gagal melanjutkan karena penerus tidak memahami kondisi keuangan usaha, riwayat kredit orang tua tidak diketahui, atau dokumen legalitas usaha tidak pernah diurus. Karena itu, keberlanjutan lintas generasi sangat bergantung pada pencatatan yang rapi dan keterbukaan informasi keuangan di dalam keluarga.
Formalisasi Usaha sebagai Kunci
Pelaku usaha yang ingin mengajukan KUR perlu memenuhi sejumlah persyaratan umum, antara lain memiliki usaha yang telah berjalan minimal enam bulan, melampirkan KTP dan Kartu Keluarga, serta menunjukkan legalitas usaha seperti Nomor Induk Berusaha. Formalisasi ini bukan sekadar administrasi. NIB dan pencatatan keuangan memudahkan penerus usaha membuktikan riwayat bisnis ketika mengajukan kredit atas namanya sendiri, tanpa harus bergantung pada nama orang tua sebagai debitur.
Digitalisasi dan Pendampingan Debitur
Sejumlah langkah dilakukan untuk menjaga kualitas penyaluran KUR sekaligus memperluas jangkauan. Jaringan kantor cabang dan agen layanan perbankan tanpa kantor menjadi ujung tombak penyaluran di daerah. Literasi keuangan, pelatihan pencatatan usaha, dan pemanfaatan pembayaran digital turut diperkenalkan kepada debitur agar arus kas usaha lebih terkontrol dan risiko gagal bayar menurun.
Bagi usaha keluarga, pemanfaatan kanal digital memberi dampak langsung. Transaksi yang tercatat memudahkan pemilik usaha menghitung kapasitas angsuran, sementara riwayat pembayaran yang baik membuka peluang kenaikan plafon pada pengajuan berikutnya. Di sisi lain, kebiasaan mencampur uang usaha dengan kebutuhan rumah tangga masih menjadi persoalan klasik yang sering mengganggu kelancaran angsuran.
Tantangan yang Masih Dihadapi
Penyaluran kredit bersubsidi tidak lepas dari risiko. Kredit macet, penggunaan dana di luar peruntukan, hingga jeratan pinjaman daring ilegal masih menjadi persoalan yang membayangi sebagian pelaku usaha mikro. Sejumlah debitur memanfaatkan pinjaman berbunga tinggi untuk menutup kebutuhan mendesak karena tidak sabar menunggu proses analisis kredit, sehingga beban utang menumpuk dan mengganggu kewajiban di bank.
Persoalan lain muncul ketika usaha keluarga berpindah tangan. Penerus yang mengambil alih usaha kerap tidak mengetahui adanya tunggakan atau kewajiban lain yang belum diselesaikan pendahulunya. Kondisi itu menimbulkan sengketa internal keluarga dan berpotensi merusak rekam jejak kredit anggota keluarga lain yang hendak mengajukan pembiayaan.
Karena itu, pemahaman atas hak dan kewajiban debitur menjadi sama pentingnya dengan akses terhadap dana murah. Sosialisasi mengenai peruntukan kredit, konsekuensi tunggakan, serta tata cara pengaduan menjadi bagian dari upaya menjaga keberlanjutan program. Bagi banyak keluarga pengusaha, KUR memang bukan jaminan keberhasilan usaha, tetapi tersedianya akses modal yang terjangkau memberi ruang bagi generasi berikutnya untuk melanjutkan apa yang telah dimulai.



Komentar (0)