
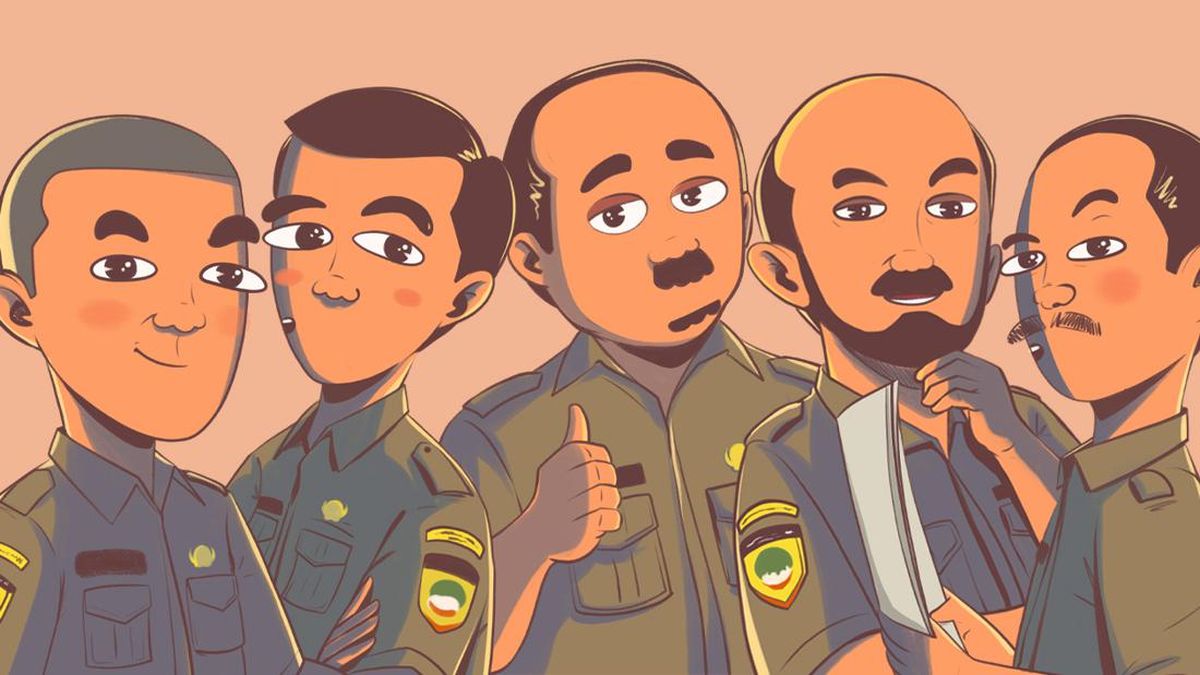
Wacana penyaluran gaji dan pensiun aparatur sipil negara (ASN) melalui koperasi desa menjadi salah satu topik yang paling banyak dibicarakan dalam beberapa waktu terakhir. Rencana yang semula muncul sebagai gagasan untuk memperkuat perekonomian desa itu kini memasuki tahap pembahasan lebih rinci, terutama menyangkut mekanisme teknis, payung hukum, dan dampaknya terhadap jutaan penerima penghasilan negara.
Inti dari skema yang dibahas adalah mengalihkan sebagian alur pembayaran gaji pegawai negeri, pensiunan ASN, hingga mungkin penerima penghasilan lain dari sistem perbankan yang selama ini digunakan ke Koperasi Desa/Kelurahan Merah Putih. Koperasi yang dibentuk melalui instruksi presiden tersebut diproyeksikan menjadi simpul ekonomi di tingkat desa, sekaligus pintu masuk layanan keuangan bagi warga.
Latar Belakang Gagasan
Pembentukan Koperasi Desa/Kelurahan Merah Putih pada 2025 diarahkan untuk menjadi badan usaha yang menopang rantai pasok pangan, distribusi barang kebutuhan pokok, hingga layanan simpan pinjam di tingkat desa. Agar koperasi tidak sekadar berdiri secara administratif, pemerintah mencari sumber likuiditas dan transaksi yang berasal dari dalam desa sendiri.
Dari situ muncul pemikiran untuk menjadikan gaji dan pensiun ASN yang berdomisili di desa sebagai salah satu sumber dana yang berputar di koperasi. Logikanya, jika penghasilan bulanan penerima gaji masuk ke koperasi, maka dana tersebut dapat dimanfaatkan untuk kegiatan usaha, pembelian barang, maupun pinjaman anggota, sehingga perputaran uang tidak langsung keluar dari desa.
Bagaimana Skema Itu Dirancang
Sampai saat ini belum ada aturan pelaksana yang final. Namun dari berbagai pernyataan resmi dan pembahasan antarkementerian, kerangka skemanya dapat digambarkan sebagai berikut.
Alur Pembayaran
Selama ini gaji ASN pusat dibayarkan melalui sistem pembayaran gaji yang terhubung dengan rekening bank yang ditunjuk, sementara gaji ASN daerah dibayarkan melalui mekanisme kas daerah. Adapun pensiun ASN disalurkan oleh lembaga pengelola dana pensiun, dan pensiun anggota TNI serta Polri melalui badan pengelola tersendiri.
Dalam skema yang diwacanakan, penerima gaji atau pensiun dapat mengarahkan sebagian atau seluruh penerimaan bulanannya ke rekening yang dikelola koperasi desa. Koperasi kemudian bekerja sama dengan bank, baik sebagai bank persepsi maupun melalui pola kerja sama lain, sehingga dana tetap berada dalam sistem keuangan formal dan dapat diaudit.
Peran Koperasi Desa
Koperasi diposisikan sebagai penyedia layanan di tingkat komunitas: tempat anggota menerima dana, mengambil kebutuhan pokok, menabung, hingga mengajukan pinjaman dengan bunga yang diklaim lebih ringan. Dengan begitu, koperasi diharapkan memiliki arus kas tetap setiap bulan, bukan hanya mengandalkan modal awal dari pemerintah.
Sejumlah pihak menilai model ini berpotensi memperkuat koperasi karena mendapatkan anggota dengan penghasilan tetap. Namun, model yang sama juga menimbulkan pertanyaan tentang kapasitas pengurus koperasi dalam mengelola dana dalam jumlah besar dan berisiko tinggi.
Tanggapan dan Kekhawatiran
Rencana ini menuai respons beragam. Pendukung menilai skema tersebut dapat menghidupkan koperasi desa, menekan praktik pinjaman berbunga tinggi, dan menjaga uang tetap berputar di daerah. Mereka juga menekankan bahwa gagasan itu masih bersifat pengembangan dan tidak serta-merta mengubah hak penerima gaji.
Di sisi lain, kalangan pegawai negeri dan pensiunan mempertanyakan sejumlah hal. Pertama, soal kepastian hukum dan perlindungan dana jika koperasi mengalami masalah likuiditas. Kedua, soal kemudahan akses, karena tidak semua desa memiliki infrastruktur keuangan yang memadai. Ketiga, soal kebebasan memilih, apakah penyaluran melalui koperasi bersifat wajib atau sukarela.
Ekonom dan pengamat kebijakan publik juga menyoroti aspek tata kelola. Pengelolaan dana gaji dan pensiun menyangkut hajat hidup banyak orang, sehingga memerlukan pengawasan berlapis, standar akuntabilitas yang ketat, serta mekanisme penyelesaian sengketa yang jelas. Tanpa itu, risiko gagal bayar atau penyalahgunaan dana menjadi lebih besar.
Tantangan Implementasi
Secara teknis, pemindahan alur pembayaran bukan pekerjaan sederhana. Diperlukan integrasi sistem antara koperasi, bank, dan instansi pembayar gaji, termasuk penyesuaian data penerima, verifikasi identitas, serta rekonsiliasi transaksi bulanan. Setiap kesalahan pada tahap ini berpotensi menyebabkan keterlambatan pembayaran.
Persoalan lain adalah kesiapan sumber daya manusia di tingkat desa. Tidak semua pengurus koperasi memiliki latar belakang pengelolaan keuangan. Pelatihan, pendampingan, dan sistem pengendalian internal menjadi prasyarat agar koperasi tidak hanya menjadi perpanjangan tangan penyaluran dana, tetapi benar-benar mampu mengelola risiko.
Aspek keamanan siber dan perlindungan data pribadi juga tidak bisa diabaikan. Data penerima gaji dan pensiun termasuk informasi sensitif yang harus dilindungi dari kebocoran maupun penyalahgunaan.
Dampak bagi ASN dan Pensiunan
Jika skema ini berjalan, perubahan paling langsung dirasakan pada mekanisme penerimaan penghasilan bulanan. Penerima gaji mungkin perlu menyesuaikan rekening, mengurus keanggotaan koperasi, atau mengatur pola penarikan dana. Bagi pensiunan, yang umumnya lebih sensitif terhadap perubahan prosedur, diperlukan sosialisasi bertahap dan pendampingan khusus.
Yang perlu dipastikan adalah bahwa hak penerima tidak berkurang: nominal gaji dan pensiun tetap sesuai ketentuan, jadwal pembayaran tidak mundur, dan dana dapat diakses kapan saja. Jaminan atas tiga hal itu menjadi ukuran utama keberhasilan kebijakan ini di mata publik.
Status Kebijakan
Hingga kini, pemerintah belum menetapkan aturan final mengenai kewajiban penyaluran gaji dan pensiun melalui koperasi desa. Pembahasan masih berlangsung di tingkat kementerian dan lembaga terkait, termasuk kajian atas pilihan apakah kebijakan ini akan bersifat opsional, bertahap berdasarkan wilayah, atau diterapkan menyeluruh.
Yang jelas, arah kebijakannya adalah memperkuat koperasi desa sebagai lembaga ekonomi rakyat, bukan semata memindahkan rekening. Karena itu, publik menantikan kejelasan regulasi, mekanisme pengawasan, dan skema perlindungan dana sebelum kebijakan ini diberlakukan secara luas.



Komentar (0)