
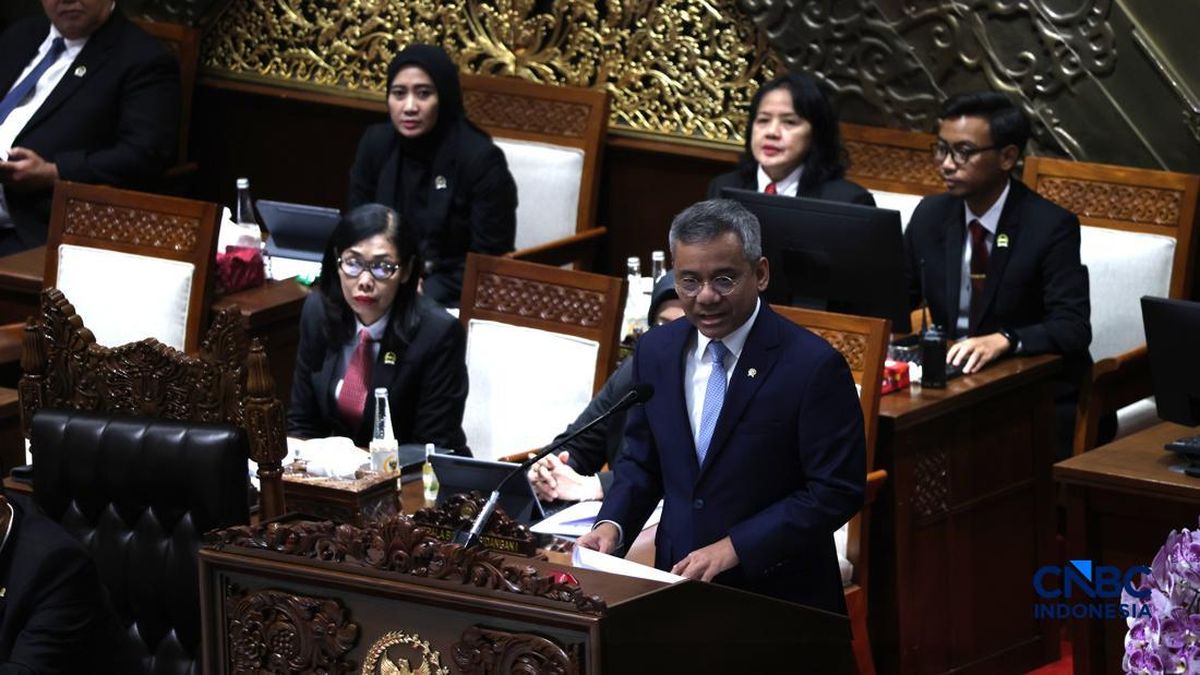
UU APBN 2027 Atur Audit Khusus Restitusi, Menkeu Beri Penjelasan
Pemerintah resmi memasukkan ketentuan audit khusus atas restitusi pajak ke dalam Undang-Undang Anggaran Pendapatan dan Belanja Negara (APBN) 2027. Kebijakan ini menjadi salah satu butir baru dalam beleid anggaran tahunan yang disahkan Dewan Perwakilan Rakyat. Menteri Keuangan memberikan penjelasan lengkap mengenai latar belakang, mekanisme, serta dampak yang diharapkan dari aturan tersebut.
Menurut Menteri Keuangan, audit khusus restitusi dirancang untuk memperkuat pengawasan atas pengembalian kelebihan pembayaran pajak yang diklaim wajib pajak. Selama ini restitusi menjadi salah satu pos yang rawan sengketa karena berkaitan langsung dengan penerimaan negara dan likuiditas dunia usaha. Pemerintah menilai perlu ada mekanisme pemeriksaan yang lebih terarah tanpa mengorbankan hak wajib pajak.
Latar Belakang Kebijakan
Menteri Keuangan menjelaskan bahwa nilai restitusi pajak terus meningkat seiring pemulihan aktivitas ekonomi dan perluasan basis wajib pajak. Kenaikan tersebut membawa konsekuensi pada kebutuhan pengujian yang lebih ketat, terutama untuk klaim bernilai besar dan berisiko tinggi. Audit khusus dipandang sebagai instrumen yang memungkinkan otoritas pajak melakukan verifikasi mendalam pada kasus tertentu tanpa harus mengaudit seluruh klaim secara seragam.
Pemerintah menegaskan bahwa kebijakan ini bukan bentuk pengetatan yang menghambat hak wajib pajak. Sebaliknya, audit khusus ditujukan untuk memastikan restitusi hanya diberikan kepada klaim yang sah dan didukung dokumen memadai. Dengan demikian, penerimaan negara tetap terjaga dan iklim kepatuhan pajak menjadi lebih sehat.
Mekanisme Audit Khusus
Dalam penjelasannya, Menteri Keuangan menguraikan bahwa audit khusus akan dijalankan berdasarkan sejumlah kriteria. Kriteria tersebut antara lain nilai restitusi yang melebihi ambang tertentu, pola klaim yang tidak wajar, riwayat ketidakpatuhan wajib pajak, serta indikasi transaksi yang perlu pendalaman. Otoritas pajak akan menggunakan data internal dan data pihak ketiga sebagai bahan analisis awal sebelum menentukan apakah audit khusus diperlukan.
Proses audit tetap mengacu pada ketentuan perpajakan yang berlaku, termasuk batas waktu penyelesaian dan hak wajib pajak untuk memberikan klarifikasi. Pemerintah menyatakan bahwa hasil audit dapat berupa pengakuan penuh, pengakuan sebagian, atau penolakan klaim disertai penjelasan tertulis. Wajib pajak yang tidak puas tetap memiliki jalur keberatan dan banding sesuai regulasi.
Peran Pemeriksa dan Standar Kepatuhan
Menteri Keuangan menekankan pentingnya kompetensi dan integritas pemeriksa pajak. Pemerintah akan memperkuat pelatihan, metodologi pemeriksaan, serta pemanfaatan teknologi analitik agar audit berjalan cepat dan akurat. Standar kepatuhan juga akan diperjelas sehingga wajib pajak memahami sejak awal dokumen dan informasi apa yang perlu disiapkan.
Selain itu, pemerintah berencana meningkatkan koordinasi antarinstansi untuk memperkuat pertukaran data. Langkah ini dinilai penting karena banyak klaim restitusi berkaitan dengan transaksi lintas sektor dan lintas yurisdiksi. Dengan data yang lebih lengkap, audit khusus dapat difokuskan pada kasus yang benar-benar memerlukan pendalaman.
Dampak bagi Wajib Pajak dan Penerimaan Negara
Dari sisi wajib pajak, kebijakan ini menuntut kesiapan administrasi yang lebih baik. Perusahaan dan pelaku usaha perlu memastikan dokumen pendukung restitusi lengkap, konsisten, dan dapat ditelusuri. Menteri Keuangan mengingatkan bahwa kepatuhan sejak awal akan mempercepat proses restitusi sekaligus mengurangi risiko sengketa berkepanjangan.
Dari sisi penerimaan negara, audit khusus diharapkan menekan potensi kebocoran akibat klaim yang tidak sah. Pemerintah memandang penguatan pengawasan restitusi sebagai bagian dari strategi menjaga kredibilitas fiskal, terutama ketika kebutuhan belanja negara tetap tinggi. Namun, pemerintah juga menyadari bahwa proses yang terlalu ketat dapat menimbulkan biaya kepatuhan bagi dunia usaha. Karena itu, keseimbangan antara pengawasan dan kemudahan berusaha menjadi pertimbangan utama.
Respons dan Tindak Lanjut
Dewan Perwakilan Rakyat menyetujui ketentuan ini dengan catatan bahwa pelaksanaannya harus transparan dan akuntabel. Anggota dewan meminta pemerintah menyusun aturan turunan yang jelas, termasuk indikator risiko dan tenggat waktu pemeriksaan. Mereka juga mendorong evaluasi berkala agar kebijakan tidak menimbulkan ketidakpastian bagi wajib pajak.
Menteri Keuangan menyatakan bahwa aturan pelaksana akan disiapkan sebelum tahun anggaran berjalan. Sosialisasi kepada wajib pajak, konsultan pajak, dan asosiasi usaha akan dilakukan secara bertahap. Pemerintah membuka kanal konsultasi untuk menjawab pertanyaan teknis dan memastikan pemahaman yang seragam di lapangan.
Dengan masuknya ketentuan audit khusus restitusi ke dalam UU APBN 2027, pemerintah berharap pengelolaan restitusi menjadi lebih tertib, adil, dan dapat dipertanggungjawabkan. Kebijakan ini akan menjadi salah satu tolok ukur keberhasilan reformasi perpajakan dalam menjaga penerimaan negara sekaligus memberi kepastian bagi wajib pajak.



Komentar (0)