
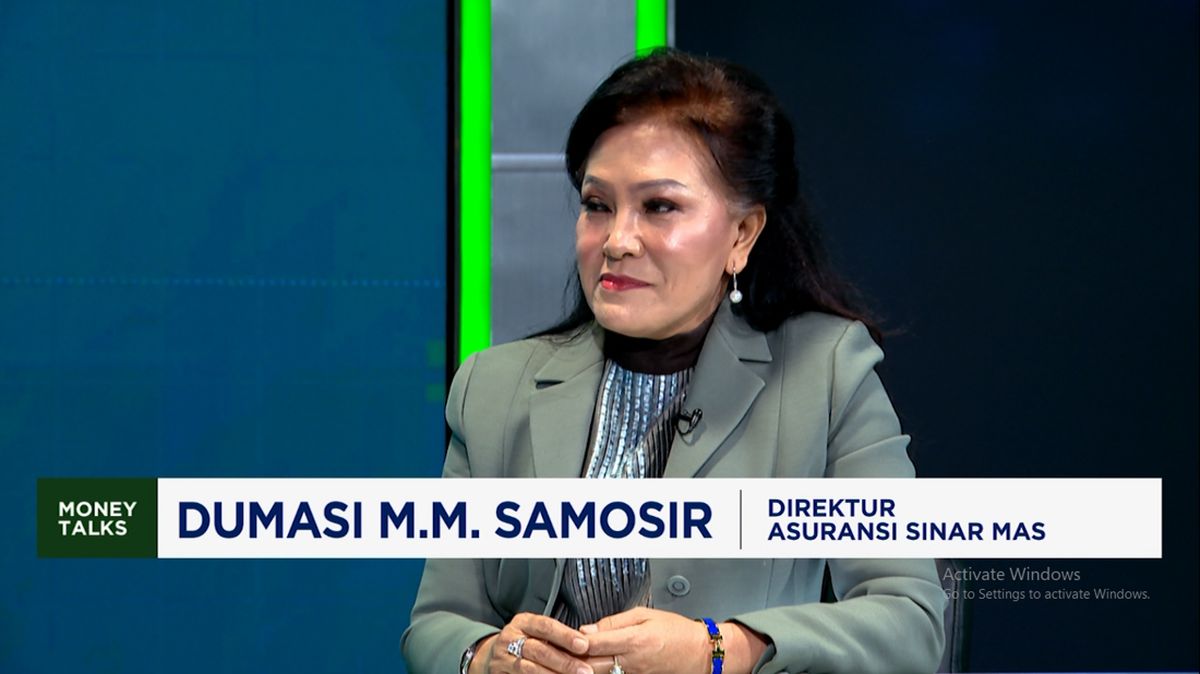
Video: Literasi Digeber, Asuransi Ciptakan Produk Relevan bagi Nasabah
JAKARTA — Upaya meningkatkan literasi asuransi kembali digeber melalui berbagai kanal informasi, termasuk video edukasi yang menekankan pentingnya pemahaman masyarakat terhadap manfaat, risiko, dan kewajiban dalam produk asuransi. Kampanye ini menjadi bagian dari dorongan agar industri asuransi tidak hanya mengejar pertumbuhan premi, tetapi juga menghadirkan produk yang relevan dengan kebutuhan nasabah.
Literasi asuransi dinilai menjadi fondasi penting dalam membangun kepercayaan publik. Tanpa pemahaman yang memadai, masyarakat cenderung melihat asuransi sebagai beban biaya, bukan sebagai mekanisme perlindungan terhadap risiko. Kondisi itu membuat penetrasi asuransi di Indonesia masih menghadapi tantangan, terutama di segmen masyarakat berpenghasilan menengah ke bawah dan wilayah di luar kota besar.
Regulator dan pelaku industri menilai edukasi tidak cukup dilakukan melalui iklan produk. Masyarakat perlu diberikan penjelasan yang mudah dipahami mengenai cara kerja polis, hak dan kewajiban pemegang polis, prosedur klaim, serta risiko yang ditanggung dan tidak ditanggung oleh perusahaan asuransi. Pendekatan edukatif seperti itu dianggap lebih efektif untuk mencegah salah paham yang berpotensi berujung pada sengketa.
Literasi sebagai fondasi kepercayaan
Dalam kerangka industri keuangan, literasi asuransi merupakan bagian dari literasi keuangan secara keseluruhan. Masyarakat yang memahami produk keuangan cenderung lebih mampu memilih produk sesuai kebutuhan, menghitung kemampuan membayar premi, dan memahami konsekuensi dari keputusan finansial yang diambil. Karena itu, kampanye literasi tidak dapat dipisahkan dari upaya memperkuat perlindungan konsumen.
Undang-Undang Nomor 40 Tahun 2014 tentang Perasuransian menempatkan asuransi sebagai usaha yang bertujuan memberikan perlindungan kepada pemegang polis. Dalam praktiknya, perlindungan itu hanya berjalan optimal apabila nasabah memahami isi perjanjian, memiliki informasi yang cukup, dan mendapatkan penjelasan yang transparan dari perusahaan maupun agen pemasar.
Sejumlah perusahaan asuransi kemudian menyesuaikan strategi produk dengan kebutuhan nasabah. Produk yang dikembangkan tidak lagi sekadar mengikuti pola lama, tetapi mulai mempertimbangkan keterjangkauan premi, kemudahan akses, fleksibilitas manfaat, serta kesesuaian dengan tahapan hidup nasabah. Ada produk yang menyasar kebutuhan perlindungan kesehatan, jiwa, kendaraan, properti, hingga asuransi mikro dengan premi relatif kecil.
Produk harus sesuai kebutuhan
Perusahaan asuransi dituntut lebih jeli membaca kebutuhan pasar. Nasabah muda, misalnya, membutuhkan produk yang mudah diakses secara digital, memiliki proses pendaftaran sederhana, dan memberikan informasi polis yang jelas. Sementara itu, nasabah dengan tanggungan keluarga membutuhkan perlindungan jiwa dan kesehatan yang mampu menjaga stabilitas keuangan keluarga apabila terjadi risiko.
Di segmen usaha, kebutuhan asuransi juga beragam, mulai dari perlindungan aset, gangguan usaha, hingga tanggung jawab hukum. Produk yang relevan harus mampu menjawab risiko spesifik yang dihadapi nasabah, bukan hanya menjual paket umum yang tidak sesuai dengan profil mereka. Pendekatan ini menuntut perusahaan asuransi meningkatkan kapasitas analisis risiko dan pelayanan pascapenjualan.
Selain itu, aspek syariah menjadi pertimbangan penting bagi sebagian masyarakat. Produk asuransi syariah dikembangkan dengan prinsip tolong-menolong, sehingga komunikasi mengenai akad, kontribusi, dan pengelolaan dana harus disampaikan secara jelas. Keterbukaan informasi menjadi kunci agar nasabah dapat memahami perbedaan produk konvensional dan syariah tanpa kebingungan.
Digitalisasi dan inklusi
Perkembangan kanal digital membuka peluang lebih luas untuk mempercepat literasi dan inklusi asuransi. Masyarakat dapat mengakses informasi produk, simulasi manfaat, hingga pengajuan klaim melalui perangkat elektronik. Namun, digitalisasi juga menuntut perusahaan memastikan sistem informasi berjalan aman, melindungi data pribadi nasabah, dan tetap menyediakan pendampingan bagi konsumen yang belum terbiasa menggunakan layanan digital.
Di sisi lain, edukasi tatap muka melalui agen, broker, dan kegiatan komunitas masih relevan, terutama untuk menjelaskan produk yang relatif kompleks. Kombinasi antara kanal digital dan pendampingan manusia dinilai dapat memperluas jangkauan literasi tanpa mengorbankan kualitas pemahaman nasabah.
Tantangan dan pengawasan
Meski upaya literasi terus digeber, industri masih menghadapi tantangan berupa praktik pemasaran yang tidak sesuai ketentuan, kurangnya transparansi informasi, dan proses klaim yang dianggap rumit. Persoalan tersebut dapat menurunkan kepercayaan publik apabila tidak ditangani secara konsisten. Karena itu, pengawasan terhadap perilaku pelaku usaha menjadi sama pentingnya dengan pengawasan terhadap kesehatan keuangan perusahaan.
Perusahaan asuransi juga perlu memperkuat tata kelola, manajemen risiko, dan layanan pengaduan konsumen. Penyelesaian keluhan secara cepat, jelas, dan adil akan memperkuat reputasi industri. Sebaliknya, komunikasi yang tidak terbuka berpotensi memperlebar jarak antara perusahaan dan nasabah.
Kolaborasi pemangku kepentingan
Penguatan literasi asuransi memerlukan kolaborasi antara regulator, asosiasi industri, perusahaan asuransi, lembaga pendidikan, dan tokoh masyarakat. Edukasi perlu disesuaikan dengan tingkat pemahaman audiens, mulai dari pelajar, pekerja, pelaku usaha mikro, hingga masyarakat di daerah. Materi edukasi yang sederhana, kontekstual, dan tidak menyesatkan akan lebih mudah diterima.
Dengan literasi yang meningkat, masyarakat diharapkan mampu mengambil keputusan finansial secara sadar. Perusahaan asuransi pun dituntut konsisten menciptakan produk yang relevan, terjangkau, dan mudah dipahami. Kombinasi antara edukasi yang berkelanjutan dan produk yang sesuai kebutuhan menjadi kunci untuk memperluas perlindungan asuransi bagi nasabah di Indonesia.



Komentar (0)