
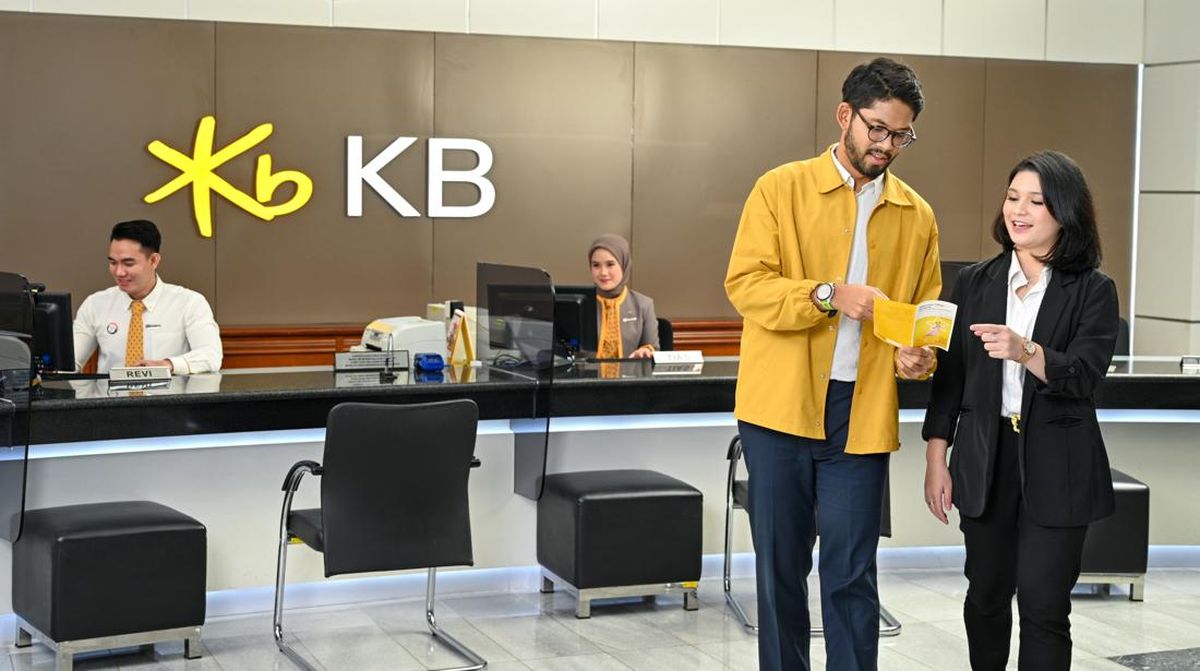
PT Bank KB Bukopin Tbk (BBKP) mencatatkan realisasi penyaluran kredit yang cukup agresif pada periode berjalan. Sekitar 80% dari total pinjaman yang telah disetujui atau dalam proses pencairan dilaporkan sudah cair ke tangan debitur. Capaian ini menjadi sorotan di tengah kondisi industri perbankan nasional yang masih menghadapi tantangan berupa tingginya kredit nganggur atau idle loan.
Kredit nganggur merupakan dana pinjaman yang telah disetujui oleh bank namun belum ditarik oleh debitur. Kondisi ini umumnya terjadi karena debitur menunda rencana ekspansi usaha, menunggu momentum ekonomi yang lebih stabil, atau belum memenuhi syarat administratif pencairan. Peningkatan idle loan di sektor industri menjadi indikasi bahwa permintaan kredit belum sepenuhnya diikuti oleh realisasi penggunaan dana di lapangan.
Realisasi Pencairan KB Bank
Manajemen KB Bank menyampaikan bahwa tingkat pencairan kredit yang mencapai 80% menunjukkan komitmen perseroan dalam menyalurkan pembiayaan kepada sektor produktif. Angka tersebut mencerminkan bahwa sebagian besar fasilitas kredit yang telah disetujui benar-benar dimanfaatkan oleh nasabah, baik korporasi maupun ritel.
Meski demikian, perseroan tetap mencermati risiko yang menyertai kondisi makroekonomi. Perlambatan pertumbuhan ekonomi global, ketidakpastian suku bunga, serta fluktuasi nilai tukar menjadi faktor yang dapat memengaruhi kemampuan debitur dalam menyerap kredit secara optimal.
KB Bank menegaskan bahwa strategi penyaluran kredit tetap dilakukan secara selektif dengan mengedepankan prinsip kehati-hatian. Analisis kelayakan debitur, sektor industri yang dibiayai, serta proyeksi arus kas menjadi pertimbangan utama sebelum kredit dicairkan.
Kredit Nganggur di Industri Perbankan
Fenomena kredit nganggur di industri perbankan nasional masih menjadi perhatian otoritas. Sejumlah bank melaporkan bahwa fasilitas kredit yang telah disetujui belum sepenuhnya ditarik oleh debitur, terutama pada segmen kredit investasi dan modal kerja berskala besar.
Beberapa faktor yang menyebabkan kondisi ini antara lain adalah kehati-hatian pelaku usaha dalam melakukan ekspansi, kebutuhan modal yang belum mendesak, serta penyesuaian strategi bisnis menghadapi ketidakpastian pasar. Debitur cenderung menahan diri hingga kondisi ekonomi memberikan sinyal yang lebih jelas.
Di sisi lain, bank tetap terdorong untuk menyalurkan kredit guna menjaga pertumbuhan aset dan pendapatan bunga. Ketidakseimbangan antara persetujuan kredit dan realisasi pencairan inilah yang kemudian menciptakan ruang bagi peningkatan idle loan.
Dampak terhadap Kinerja
Kredit yang belum cair tidak secara langsung menghasilkan pendapatan bunga bagi bank. Kondisi ini dapat menekan pertumbuhan pendapatan dan efisiensi penggunaan dana. Bank perlu menjaga keseimbangan antara ekspansi penyaluran kredit dan kualitas pencairan agar target kinerja tetap tercapai.
Bagi KB Bank, capaian pencairan 80% menjadi indikator positif di tengah tekanan industri. Realisasi tersebut menunjukkan bahwa mayoritas fasilitas kredit yang disetujui mampu dikonversi menjadi pembiayaan yang aktif. Hal ini sekaligus mencerminkan kepercayaan debitur terhadap prospek usaha yang dibiayai.
Strategi ke Depan
Ke depan, KB Bank akan terus memperkuat sinergi dengan grup usaha serta memperluas basis nasabah pada sektor-sektor yang memiliki prospek pertumbuhan. Segmen usaha mikro, kecil, dan menengah menjadi salah satu fokus penyaluran kredit karena dinilai memiliki permintaan yang relatif stabil.
Perseroan juga mengandalkan transformasi digital untuk mempercepat proses pengajuan dan pencairan kredit. Digitalisasi dinilai dapat menekan waktu tunggu, meningkatkan efisiensi operasional, serta memperluas jangkauan layanan kepada nasabah.
Selain itu, KB Bank menjaga kecukupan modal dan likuiditas untuk mengantisipasi kebutuhan pembiayaan yang meningkat. Pengelolaan risiko tetap menjadi prioritas agar pertumbuhan kredit tidak disertai dengan kenaikan kredit bermasalah.
Prospek Industri Perbankan
Secara industri, pertumbuhan kredit diperkirakan masih akan berlanjut seiring dengan pemulihan aktivitas ekonomi domestik. Konsumsi rumah tangga, belanja pemerintah, serta investasi menjadi pendorong utama permintaan pembiayaan.
Namun, bank dituntut untuk tetap waspada terhadap risiko global yang dapat memengaruhi stabilitas pasar keuangan. Pengelolaan likuiditas, permodalan, dan kualitas aset menjadi kunci dalam menjaga kinerja di tengah dinamika ekonomi.
Bagi investor dan pelaku pasar, tingkat pencairan kredit menjadi salah satu indikator penting untuk menilai efektivitas strategi penyaluran bank. Realisasi yang tinggi menunjukkan bahwa fungsi intermediasi berjalan optimal, sementara tingginya idle loan dapat menjadi sinyal perlambatan penyerapan kredit di sektor riil.
Dengan capaian 80% pencairan, KB Bank berada pada posisi yang relatif baik untuk menjaga momentum pertumbuhan kredit. Keberhasilan mengubah fasilitas yang disetujui menjadi pembiayaan aktif akan menjadi penentu utama dalam pencapaian target kinerja perseroan pada periode mendatang.



Komentar (0)