
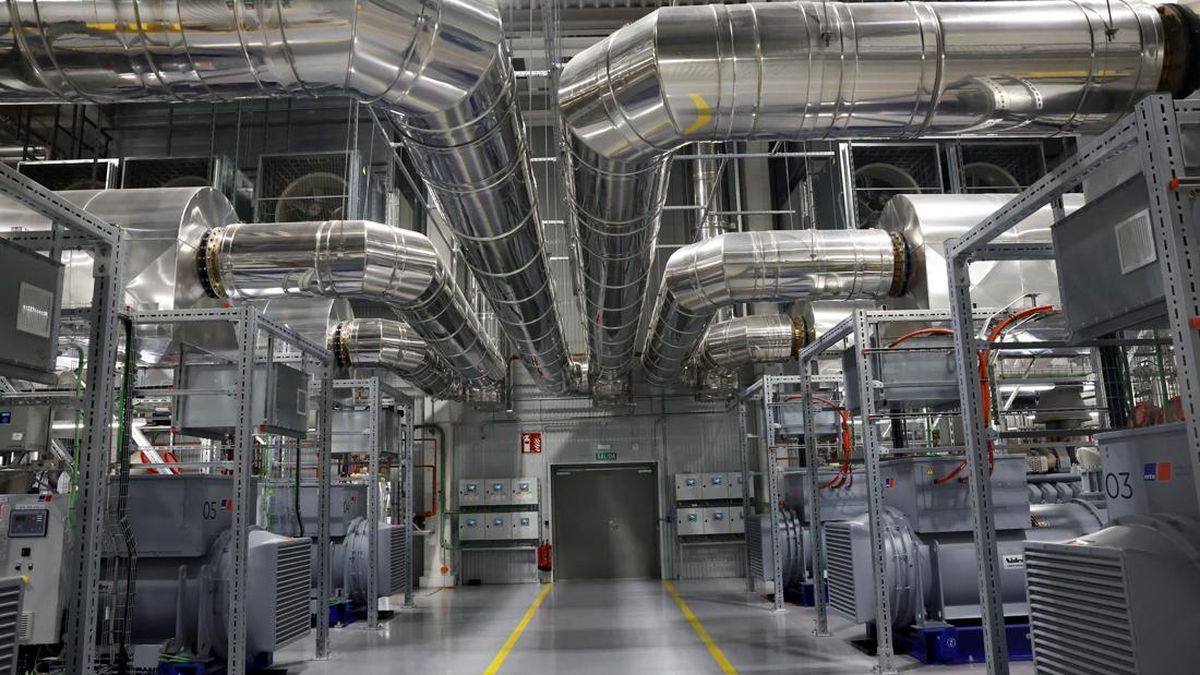
Belanja infrastruktur pusat data (data center) untuk kecerdasan artifisial (AI) diproyeksikan menembus US$1 triliun, setara sekitar Rp 15.700 triliun dengan asumsi kurs Rp 15.700 per dolar AS. Angka itu bukan belanja satu perusahaan atau satu negara, melainkan akumulasi investasi global dalam beberapa tahun ke depan—mulai dari gedung, cip, server, jaringan, hingga pasokan listrik. Pertanyaannya kemudian sederhana: siapa yang paling diuntungkan dari gelontoran dana sebesar itu?
Dari mana angka Rp 15.700 triliun berasal
Proyeksi tersebut merupakan hasil penjumlahan belanja modal (capital expenditure/capex) sejumlah perusahaan teknologi terbesar dunia, ditambah operator data center, perusahaan telekomunikasi, hingga pemerintah yang mengejar kedaulatan digital. Sejumlah lembaga riset memperkirakan belanja data center global akan menembus US$1 triliun dalam beberapa tahun ke depan, dengan porsi terbesar diarahkan ke infrastruktur yang dirancang khusus untuk menjalankan model AI generatif.
Lonjakannya berbeda dari siklus investasi teknologi sebelumnya. Jika pembangunan data center era komputasi awan (cloud) tumbuh bertahap, gelombang AI menuntut kapasitas komputasi yang jauh lebih besar per unit. Satu kluster pelatihan model bahasa besar dapat menyerap puluhan ribu unit akselerator, membutuhkan daya listrik puluhan megawatt, serta sistem pendingin yang jauh lebih rumit dibandingkan rak server konvensional.
Empat perusahaan—Microsoft, Amazon, Alphabet, dan Meta—menjadi pembayar terbesar. Dalam laporan keuangan terbaru, keempatnya secara konsisten menaikkan anggaran belanja modal dan mengisyaratkan bahwa angka itu akan terus naik pada tahun-tahun berikutnya. Belanja tersebut sebagian besar mengalir ke properti, konstruksi, perangkat keras, dan kontrak pasokan energi.
Nvidia di urutan terdepan
Jika harus menyebut satu nama yang paling menikmati limpahan dana tersebut, jawabannya hampir selalu Nvidia. Produsen akselerator grafis (GPU) ini menguasai mayoritas pasar cip untuk pelatihan dan inferensi AI. Pendapatannya melonjak drastis dalam beberapa tahun terakhir, dan kapasitas produksinya tetap menjadi faktor pembatas pertumbuhan industri.
Posisi Nvidia bukan hanya soal pangsa pasar, tetapi juga soal posisi tawar. Ketika permintaan melebihi pasokan, harga jual menguat dan margin keuntungan melebar. Perusahaan pembeli—yang justru menanggung beban belanja modal terbesar—harus mengantre dan bersaing untuk mendapatkan alokasi.
Rantai pasok di belakangnya
Keuntungan Nvidia merembes ke sejumlah pemasok. TSMC di Taiwan menjadi mitra produksi utama cip-cip tersebut. Perusahaan memori seperti SK Hynix, Samsung, dan Micron mendapat berkah dari permintaan memori bandwidth tinggi (HBM) yang menjadi komponen wajib dalam setiap akselerator AI. Produsen peralatan litografi, kemasan canggih, dan substrat juga mencatatkan kenaikan pesanan.
Di lapisan berikutnya, produsen server dan perangkat jaringan ikut menikmati. Vendor pendingin cairan (liquid cooling) justru menjadi salah satu penerima manfaat paling menarik: semakin padat rak server, semakin besar kebutuhan membuang panas, dan teknologi pendingin udara konvensional mulai tidak memadai.
Listrik: penerima manfaat yang sering terlupakan
Data center AI adalah konsumen listrik yang rakus. Sejumlah operator melaporkan kebutuhan daya untuk satu fasilitas AI dapat menyamai konsumsi listrik sebuah kota kecil. Karena itu, perusahaan utilitas, pengembang pembangkit, penyedia turbin gas, serta pengembang energi terbarukan menjadi pihak yang diuntungkan.
Di Amerika Serikat, beberapa operator utilitas mencatat lonjakan permintaan koneksi daya dari perusahaan teknologi. Produsen turbin gas dan peralatan jaringan listrik menerima pesanan yang mengisi kapasitas produksi hingga beberapa tahun ke depan. Tidak sedikit perusahaan teknologi yang akhirnya menandatangani perjanjian pembelian listrik jangka panjang, termasuk dari sumber nuklir dan energi terbarukan.
Hyperscaler: yang membayar, belum tentu yang paling untung
Ada paradoks dalam gelombang investasi ini. Perusahaan yang mengeluarkan uang paling banyak—Microsoft, Amazon, Alphabet, dan Meta—belum tentu menjadi pihak yang paling cepat menuai laba. Belanja modal besar akan tercatat sebagai aset yang harus disusutkan (depresiasi) selama bertahun-tahun, sementara pendapatan dari layanan AI belum tentu tumbuh secepat pengeluarannya.
Karena itu, sebagian analis menyoroti risiko ketidakseimbangan antara investasi dan pendapatan. Bila adopsi layanan AI melambat, beban depresiasi dapat menekan margin. Sebaliknya, jika permintaan melesat, kapasitas yang dibangun lebih awal justru menjadi keunggulan kompetitif yang sulit disusul pesaing.
Risiko yang mengintai
Sejumlah kekhawatiran perlu dicatat. Pertama, risiko "gelembung" bila harga saham perusahaan teknologi dinilai terlalu tinggi dibandingkan realisasi pendapatan. Kedua, kendala pasokan listrik dan jaringan transmisi yang bisa memperlambat pembangunan fasilitas. Ketiga, keterbatasan lahan dan air untuk pendingin di sejumlah wilayah. Keempat, tekanan regulasi terkait konsumsi energi dan lingkungan.
Faktor lain adalah ketergantungan pada satu atau dua pemasok kunci di rantai pasok. Gangguan produksi pada satu titik—misalnya kapasitas kemasan canggih atau pasokan memori—dapat mengguncang seluruh jadwal pembangunan.
Siapa paling untung?
Dari seluruh rangkaian, keuntungan paling nyata dan paling cepat terealisasi berada di sisi pemasok perangkat keras, terutama penyedia akselerator AI dan rantai pasoknya. Mereka menerima pembayaran di muka, sementara pembeli menanggung risiko jangka panjang berupa depresiasi aset dan ketidakpastian permintaan.
Penerima manfaat berikutnya adalah sektor energi dan konstruksi, yang menikmati permintaan struktural tanpa harus menanggung risiko teknologi. Sementara itu, operator data center dan perusahaan teknologi raksasa berada di posisi paling berisiko sekaligus paling berpotensi: mereka menanggung beban belanja terbesar, tetapi juga berpeluang menguasai pasar layanan AI di masa depan.
Dengan nilai proyeksi yang menembus Rp 15.700 triliun, pertaruhan ini bukan lagi soal proyek tunggal, melainkan pergeseran struktur industri teknologi global. Uang sebesar itu tidak hanya membangun gedung dan memasang cip, tetapi juga membentuk ulang peta kekuatan ekonomi digital untuk satu dekade ke depan.



Komentar (0)