
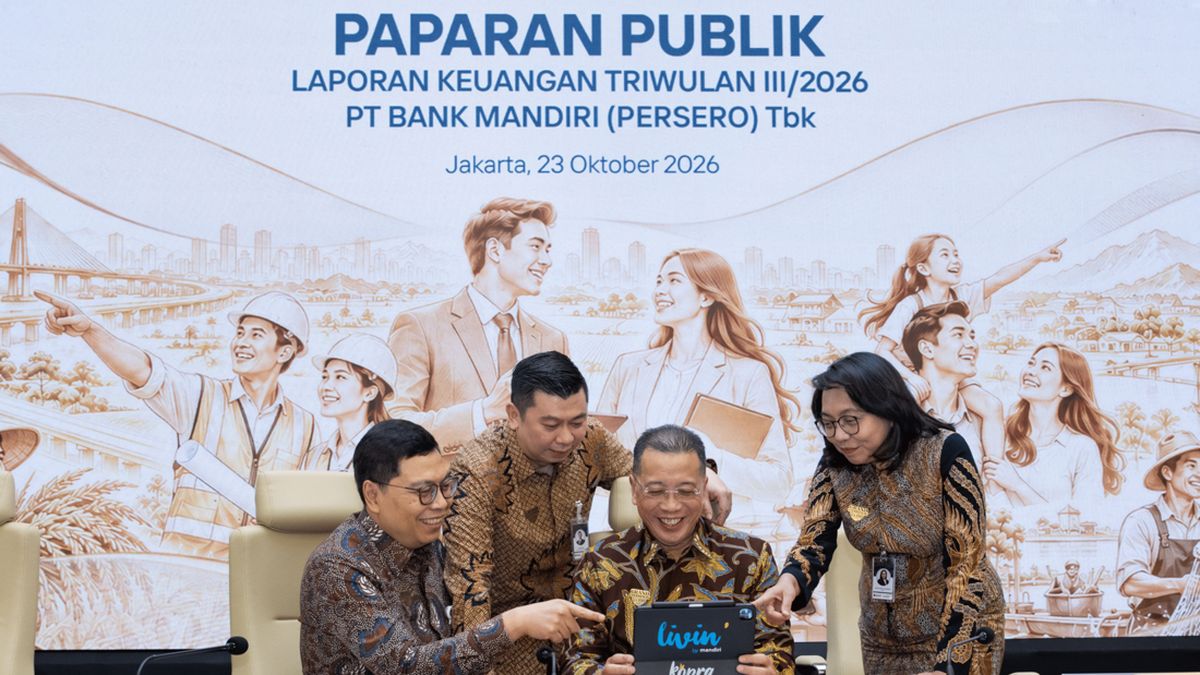
PT Bank Mandiri (Persero) Tbk (BMRI) mencatatkan laba bersih Rp 45,5 triliun hingga kuartal III tahun berjalan. Capaian tersebut ditopang oleh kondisi neraca yang sehat, pertumbuhan bisnis inti yang berkelanjutan, serta kinerja operasional yang solid di tengah dinamika ekonomi makro domestik maupun global.
Angka tersebut menempatkan BMRI sebagai salah satu bank dengan perolehan laba terbesar di Indonesia. Perseroan menilai pencapaian itu merupakan hasil dari strategi pertumbuhan yang berimbang, yaitu mengejar ekspansi kredit dan penghimpunan dana pihak ketiga (DPK) secara selektif, dengan tetap menjaga kualitas aset dan efisiensi biaya.
Pertumbuhan Bisnis Inti Menjadi Penopang
Laba bersih perseroan terutama bersumber dari pendapatan bunga bersih yang tumbuh seiring kenaikan volume kredit dan pengelolaan biaya dana yang disiplin. Penyaluran kredit diarahkan pada sektor-sektor produktif, baik segmen korporasi, komersial, usaha mikro, kecil, dan menengah (UMKM), maupun kredit konsumer.
Pada segmen wholesale, perseroan memanfaatkan kekuatan jaringan dan kapasitas permodalan untuk melayani kebutuhan pembiayaan korporasi besar, termasuk transaksi sindikasi dan pembiayaan infrastruktur. Sementara itu, segmen ritel dan UMKM menjadi tulang punggung pertumbuhan kredit berkelanjutan karena memiliki basis nasabah yang luas dan margin yang relatif lebih baik.
Dari sisi pendanaan, penghimpunan DPK tercatat tumbuh dengan komposisi yang membaik. Perseroan disebut menjaga proporsi dana murah berupa giro dan tabungan agar tetap dominan, sehingga biaya bunga dana dapat ditekan dan margin bunga bersih tetap terjaga pada level yang memadai.
Kualitas Aset dan Permodalan Terjaga
Selain pertumbuhan laba, perhatian pasar tertuju pada kualitas aset. Perseroan melaporkan rasio kredit bermasalah (non-performing loan/NPL) yang tetap terkendali, dengan cakupan pencadangan yang memadai terhadap kredit berisiko. Manajemen menempatkan prinsip kehati-hatian sebagai prioritas, termasuk dalam melakukan restrukturisasi dan penilaian ulang terhadap debitur yang terdampak pelemahan daya beli.
Rasio Kecukupan Modal dan Likuiditas
Dari sisi permodalan, rasio kecukupan modal (capital adequacy ratio/CAR) BMRI berada pada tingkat yang kuat, jauh di atas ambang batas minimum yang ditetapkan regulator. Kondisi ini memberikan ruang bagi perseroan untuk menyalurkan kredit, menyerap potensi risiko, sekaligus menjaga kemampuan membayar dividen kepada pemegang saham.
Likuiditas juga dinilai memadai, tercermin dari rasio pinjaman terhadap simpanan (loan to deposit ratio/LDR) yang berada dalam kisaran target perseroan. Pengelolaan likuiditas yang prudent penting mengingat persaingan penghimpunan dana antar bank masih berlangsung ketat, terutama pada instrumen deposito berjangka.
Efisiensi dan Digitalisasi
Kinerja solid BMRI turut ditopang upaya efisiensi yang berjalan konsisten. Rasio biaya terhadap pendapatan operasional (cost to income ratio/CIR) dijaga pada level yang efisien melalui optimalisasi jaringan kantor, otomasi proses bisnis, serta pemanfaatan teknologi dalam layanan nasabah.
Transformasi digital menjadi salah satu pilar utama. Aplikasi Livin' by Mandiri dan platform layanan wholesale Kopra digunakan untuk memperluas jangkauan layanan sekaligus menekan biaya transaksi. Pertumbuhan transaksi digital mendorong perolehan pendapatan berbasis biaya (fee based income) dari layanan transaksi, pembayaran, dan pengelolaan kekayaan.
Selain itu, kontribusi entitas anak di bidang pembiayaan, sekuritas, dan asuransi turut melengkapi kinerja konsolidasian perseroan. Sinergi lintas entitas dinilai memperkuat penawaran produk kepada nasabah dan memperbesar sumber pendapatan nonbunga.
Tantangan dan Prospek ke Depan
Meski kinerja tercatat solid, perseroan masih menghadapi sejumlah tantangan. Ketidakpastian ekonomi global, arah suku bunga, fluktuasi nilai tukar, serta pelemahan daya beli sebagian masyarakat menjadi faktor yang perlu dicermati karena dapat memengaruhi permintaan kredit dan kualitas aset.
Persaingan di industri perbankan juga semakin ketat, khususnya dalam perebutan dana pihak ketiga dan nasabah kredit berkualitas. Perseroan menyatakan akan tetap selektif dalam menyalurkan kredit, dengan memperkuat analisis risiko pada sektor-sektor yang rentan terhadap perubahan kondisi ekonomi.
Ke depan, BMRI disebut akan melanjutkan strategi pertumbuhan yang berimbang antara ekspansi bisnis, penguatan permodalan, dan pengelolaan risiko. Fokus diarahkan pada pengembangan segmen UMKM, penguatan layanan digital, serta perluasan ekosistem transaksi untuk menopang pendapatan berkelanjutan.
Dengan laba Rp 45,5 triliun hingga kuartal III, kondisi neraca yang sehat, dan kinerja operasional yang solid, perseroan berada pada posisi yang relatif kuat untuk menutup tahun buku. Namun, keberlanjutan kinerja akan sangat bergantung pada kemampuan menjaga kualitas aset, efisiensi biaya, dan adaptasi terhadap perubahan kondisi makroekonomi.



Komentar (0)