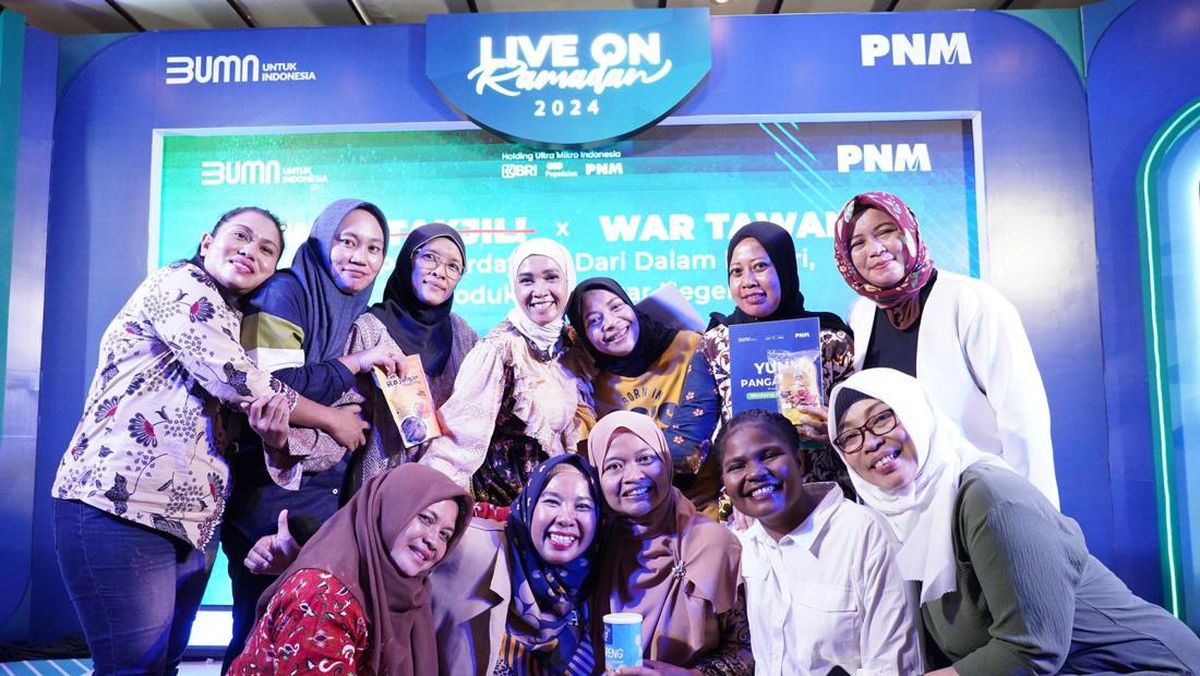
Program kredit usaha bagi kelompok perempuan prasejahtera yang digulirkan melalui PT Permodalan Nasional Madani (PNM) Mekaar menjadi salah satu instrumen pembiayaan yang menyasar pelaku usaha mikro dari kalangan ibu rumah tangga. Melalui skema tanggung renteng, program ini memberikan pinjaman modal dengan angsuran mingguan kepada perempuan yang sebelumnya tidak memiliki akses ke lembaga keuangan formal. Sejumlah nasabah mengaku mengalami peningkatan pendapatan setelah memanfaatkan fasilitas tersebut untuk mengembangkan usaha rumahan, mulai dari dagang makanan, sembako, hingga kerajinan.
Dari Usaha Kecil Menjadi Sumber Penghasilan Utama
Salah satu nasabah di kawasan Bekasi, Jawa Barat, memulai usahanya hanya dengan berjualan gorengan di depan rumah menggunakan modal awal Rp2 juta dari pinjaman Mekaar. Dalam periode dua tahun, ia mampu menambah jenis dagangan menjadi aneka lauk siap saji dan mempekerjakan dua tetangga untuk membantu produksi. Omzet harian yang semula berkisar Rp150 ribu kini mencapai Rp700 ribu hingga Rp900 ribu per hari, terutama pada hari kerja.
Peningkatan itu, menurut pelaku usaha tersebut, tidak terlepas dari kedisiplinan mengikuti pertemuan kelompok mingguan yang menjadi ciri khas program Mekaar. Dalam pertemuan itu, nasabah tidak hanya membayar angsuran, tetapi juga mendapat pendampingan usaha, pencatatan keuangan sederhana, serta pelatihan pemasaran. Ia mengaku terbantu karena selama ini tidak pernah mencatat pemasukan dan pengeluaran secara rapi.
Di wilayah lain, seorang ibu rumah tangga di Kabupaten Bogor mengembangkan usaha kerajinan tas rajut setelah menerima kucuran kredit tahap kedua senilai Rp5 juta. Produknya kini dipasarkan melalui marketplace dan reseller di beberapa kota. Ia mencatat penjualan rata-rata 60 hingga 100 tas per bulan dengan margin keuntungan bersih sekitar 30 persen. Penghasilan tersebut digunakan untuk membiayai sekolah anak dan menambah tabungan keluarga.
Peran Pendampingan dan Tanggung Renteng
Keberhasilan sejumlah nasabah tidak hanya ditentukan oleh besaran pinjaman. Pendampingan usaha dan mekanisme tanggung renteng menjadi faktor yang sering disebut memperkuat disiplin pembayaran serta mendorong solidaritas antaranggota kelompok. Dalam skema ini, setiap anggota bertanggung jawab atas kelancaran angsuran anggota lain sehingga muncul tekanan sosial yang positif untuk menjaga komitmen.
Seorang pendamping lapangan menjelaskan bahwa pendekatan tersebut efektif karena nasabah merasa diawasi sekaligus didampingi. Ia menyebut tingkat kelancaran angsuran di kelompok binaannya tergolong tinggi, meski tetap ada nasabah yang mengalami kendala ketika usaha sedang sepi, misalnya saat musim hujan atau menjelang hari raya. Dalam kondisi itu, kelompok biasanya melakukan musyawarah untuk mencari solusi, termasuk menyesuaikan jadwal setoran sementara.
Selain pendampingan, pelatihan literasi keuangan menjadi bagian penting. Nasabah diajarkan memisahkan uang usaha dan uang rumah tangga, menghitung harga pokok penjualan, serta menyusun rencana pengembangan usaha sederhana. Beberapa nasabah mengaku kesulitan pada awalnya, tetapi kebiasaan itu perlahan terbentuk setelah beberapa bulan berjalan.
Dampak pada Ekonomi Rumah Tangga
Dampak yang paling terasa dari program ini adalah perubahan peran perempuan dalam struktur ekonomi rumah tangga. Sejumlah nasabah yang sebelumnya tidak memiliki penghasilan sendiri kini menjadi penyumbang utama atau penyumbang kedua bagi pendapatan keluarga. Hal itu berdampak pada kemampuan keluarga membayar biaya pendidikan, memenuhi kebutuhan gizi anak, serta memperbaiki kondisi rumah.
Seorang nasabah di Tangerang mengaku penghasilan dari usaha warungnya kini mencapai Rp4 juta per bulan. Sebelumnya, keluarga hanya mengandalkan penghasilan suami sebagai buruh harian yang tidak menentu. Dengan tambahan penghasilan tersebut, ia mampu melunasi tunggakan sekolah anak dan membeli peralatan usaha baru berupa lemari pendingin sederhana.
Meski demikian, sejumlah pengamat ekonomi mikro mengingatkan bahwa keberhasilan program pembiayaan seperti ini perlu diukur secara berkelanjutan. Tantangan utama bukan hanya pada saat pinjaman berjalan, tetapi juga setelah nasabah lulus dari program. Ketahanan usaha terhadap fluktuasi harga bahan baku, persaingan pasar, dan perubahan perilaku konsumen menjadi ujian tersendiri.
Tantangan Keberlanjutan Usaha
Beberapa nasabah mengakui masih menghadapi kendala dalam memperluas pasar. Keterbatasan akses ke jaringan distribusi yang lebih luas, minimnya pemahaman digital marketing, serta fluktuasi harga bahan baku menjadi persoalan yang berulang. Ada pula yang kesulitan menambah modal karena nilai pinjaman berikutnya dinilai belum cukup untuk membeli peralatan produksi yang lebih besar.
Untuk menjawab persoalan itu, sejumlah pendamping mendorong nasabah bergabung dalam koperasi atau komunitas usaha agar bisa melakukan pembelian bahan baku secara kolektif dengan harga lebih murah. Langkah itu dinilai dapat menekan biaya produksi dan meningkatkan daya saing produk di pasar lokal.
Selain itu, pelibatan anggota keluarga dalam usaha menjadi strategi yang banyak dipilih. Suami dan anak ikut membantu produksi, pengemasan, atau pemasaran, sehingga beban kerja tidak sepenuhnya ditanggung ibu. Pola ini dianggap memperkuat keberlanjutan usaha karena ada pembagian peran yang jelas di tingkat rumah tangga.
Pelajaran dari Pengalaman Nasabah
Dari sejumlah kasus yang terhimpun, ada beberapa pola yang berulang. Pertama, disiplin mengikuti pendampingan dan mencatat keuangan berkorelasi dengan pertumbuhan usaha. Kedua, keberanian mencoba pasar baru, termasuk penjualan daring, memperluas jangkauan pelanggan. Ketiga, kemampuan memisahkan keuangan usaha dan rumah tangga membantu menjaga arus kas.
Pengalaman para nasabah tersebut menunjukkan bahwa kredit mikro bagi ibu rumah tangga dapat menjadi pintu masuk pemberdayaan ekonomi, asalkan disertai pendampingan yang berkelanjutan dan ekosistem usaha yang mendukung. Tanpa itu, tambahan modal berisiko hanya menjadi pinjaman yang harus dibayar tanpa menghasilkan perubahan struktural pada kesejahteraan keluarga.
Ke depan, keberhasilan kisah-kisah ini akan bergantung pada kemampuan pelaku usaha mempertahankan kualitas produk, menjaga kepercayaan pelanggan, dan beradaptasi dengan perubahan pasar. Bagi banyak ibu rumah tangga, usaha yang mereka bangun bukan sekadar sumber tambahan penghasilan, melainkan ruang untuk menentukan arah ekonomi keluarganya sendiri.



Komentar (0)